Lãi suất huy động hạ nhiệt cuối năm: Gửi tiết kiệm sao cho lợi nhất?
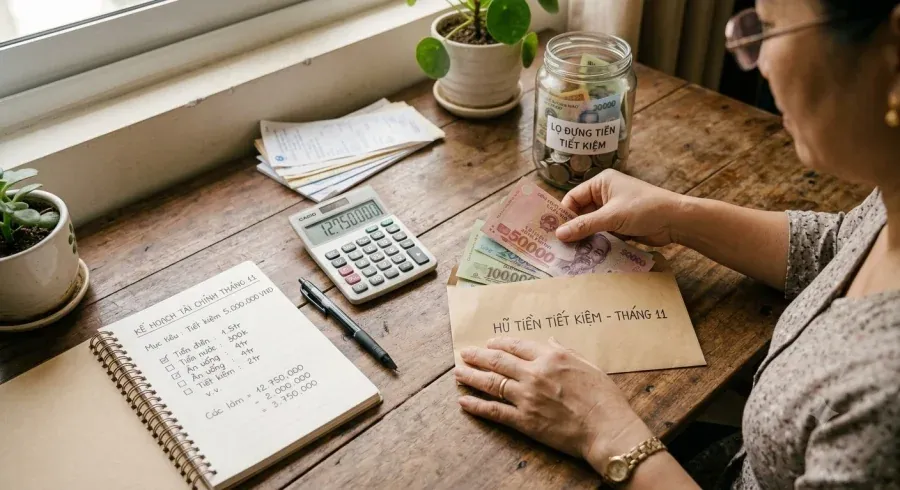
Trong khi vàng và tỷ giá biến động khó lường, gửi tiết kiệm vẫn là lựa chọn quen thuộc và an toàn của phần lớn gia đình Việt để cất giữ những đồng tiền dành dụm.
Dòng vốn tăng tốc, ngôi nhà vẫn đứng chờ: Ngân hàng bơm tiền kỷ lục, bất động sản đợi nhu cầu thực
Sổ tiết kiệm bớt lời, đồng vốn rẻ hơn: Khi Ngân hàng Nhà nước ra tay hạ mặt bằng lãi suất
Chuyên gia cảnh báo: Bất động sản cuối năm khó phục hồi thanh khoản
Cuối năm 2026, mặt bằng lãi suất huy động có xu hướng hạ nhiệt theo định hướng điều hành của cơ quan quản lý nhằm hỗ trợ nền kinh tế. Lãi suất thấp hơn đồng nghĩa khoản lãi nhận về có phần giảm, nhưng gửi tiết kiệm vẫn giữ ưu thế ở sự an toàn và chủ động. Vấn đề là gửi thế nào cho lợi nhất trong bối cảnh này.
Lãi suất hạ, nhưng chênh lệch vẫn còn
Khi lãi suất huy động được điều chỉnh giảm trên diện rộng, khoảng cách lãi suất giữa các ngân hàng và giữa các kỳ hạn thu hẹp lại, nhưng không biến mất. Giữa nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần, cũng như giữa các kỳ hạn khác nhau, mức lãi niêm yết vẫn có sự chênh lệch đáng kể.
Vì vậy, với một khoản tiền gửi, việc dành ít phút so sánh bảng lãi suất của vài ngân hàng, cả tại quầy lẫn kênh trực tuyến, trước khi quyết định vẫn là việc nên làm, bởi chênh lệch dù nhỏ cũng cộng dồn thành khoản không nhỏ qua thời gian.
Con số lãi suất cụ thể thay đổi theo từng thời điểm và từng ngân hàng, nên người gửi hãy tra cứu bảng lãi suất mới nhất ngay tại thời điểm gửi thay vì dựa vào thông tin cũ. Kênh gửi trực tuyến đôi khi có mức ưu đãi hơn so với gửi tại quầy, cũng là điều đáng cân nhắc.
Chọn kỳ hạn và hình thức phù hợp
Một quyết định quan trọng là chọn kỳ hạn. Kỳ hạn dài thường có lãi suất nhỉnh hơn, nhưng kém linh hoạt nếu cần dùng tiền gấp, bởi rút trước hạn thường chỉ được hưởng lãi không kỳ hạn rất thấp.
Ngược lại, kỳ hạn ngắn linh hoạt hơn nhưng lãi suất thấp hơn. Một cách nhiều gia đình áp dụng là chia khoản tiền thành vài phần với các kỳ hạn khác nhau, để vừa hưởng lãi suất tốt ở phần dài hạn, vừa giữ được sự linh hoạt ở phần ngắn hạn phòng khi cần.
Ngoài ra, hãy đọc kỹ các điều khoản đi kèm: chính sách khi rút trước hạn, việc tự động tái tục, và điều kiện của những chương trình khuyến mãi lãi suất nếu có. Đừng để bị hấp dẫn bởi một mức lãi cao bất thường mà bỏ qua các điều kiện ràng buộc phía sau.
Vai trò của tiền tiết kiệm trong bức tranh gia đình
Giữa lúc các kênh như vàng, ngoại tệ biến động, gửi tiết kiệm phát huy đúng vai trò của nó: một nơi an toàn để giữ tiền phòng thân và những khoản dành cho mục tiêu ngắn, trung hạn. Lãi suất hạ nhiệt có thể khiến một số người sốt ruột tìm kênh sinh lời cao hơn, nhưng cần nhớ lợi nhuận cao luôn đi kèm rủi ro cao, và tiền phòng thân thì không nên đặt vào chỗ rủi ro.
Nguyên tắc khôn ngoan vẫn là phân bổ hợp lý, giữ đủ một quỹ dự phòng an toàn bằng tiền gửi, trước khi tính tới các kênh khác bằng phần tiền thật sự nhàn rỗi. Với số đông gia đình, một khoản tiết kiệm được gửi đúng kỳ hạn, đúng nơi, đọc kỹ điều khoản, mang lại thứ quý giá không kém lợi nhuận, đó là sự an tâm, nhất là trong một năm tài chính nhiều biến động.