Dòng vốn tăng tốc, ngôi nhà vẫn đứng chờ: Ngân hàng bơm tiền kỷ lục, bất động sản đợi nhu cầu thực
Tín dụng 9 tháng 2026 đạt 20,75 triệu tỷ đồng, tăng 11,59%; lãi suất huy động nhích lên 6,38%. Giá chung cư đi ngang, thanh khoản phân hóa. Điều này nói gì với gia đình?.
Hơn 20 ngân hàng giảm lãi suất cho vay, thêm cơ hội tiếp cận vốn cho khách hàng
Nên mang tiền mặt hay dùng thẻ ngân hàng khi đi du lịch nước ngoài?
Có một nghịch lý thú vị trong bức tranh tài chính Việt Nam những tháng cuối năm 2026. Một mặt, hệ thống ngân hàng đang bơm ra nền kinh tế lượng vốn lớn chưa từng thấy. Mặt khác, thị trường bất động sản, nơi dòng vốn ấy theo truyền thống vẫn chảy mạnh, lại khá trầm lắng, với giá đứng im và người mua dè dặt. Hai diễn biến tưởng mâu thuẫn này thực ra bổ sung cho nhau, và đọc chúng cùng lúc sẽ giúp mỗi gia đình hiểu rõ hơn chuyện gửi tiết kiệm, vay mua nhà hay chờ đợi của chính mình đang đứng ở đâu.
Hãy bắt đầu từ dòng vốn. Tại họp báo quý III/2026 của Ngân hàng Nhà nước chiều 7/10, Phó Thống đốc Phạm Thanh Hà cho biết tính đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đã đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước. Chỉ trong chín tháng, hệ thống ngân hàng đã bổ sung khoảng 2,2 triệu tỷ đồng vốn cho nền kinh tế. Con số này không tự nhiên mà có: nó đi cùng một nền kinh tế tăng trưởng rất nóng, với GDP quý III tăng 9,95% và chín tháng tăng 9,01%, kéo theo nhu cầu vốn của doanh nghiệp và người dân phình to.
Điều đáng chú ý là định hướng của dòng vốn. Theo Ngân hàng Nhà nước, điều hành tín dụng năm 2026 không chỉ nhắm vào quy mô mà chú trọng chất lượng và khả năng hấp thụ vốn, với trọng tâm dịch chuyển rõ về phía sản xuất, kinh doanh. Nhiều chương trình tín dụng ưu đãi được mở rộng mạnh, như gói cho lâm sản, thủy sản nâng từ 15.000 lên 185.000 tỷ đồng, hay gói 500.000 tỷ đồng cho doanh nghiệp đầu tư hạ tầng và công nghệ số. Đáng nói với các gia đình trẻ là những chương trình cho vay nhà ở xã hội và hỗ trợ người dưới 35 tuổi mua, thuê, thuê mua nhà ở xã hội vẫn được tiếp tục. Trong tháng 8, Ngân hàng Nhà nước còn chỉ đạo các ngân hàng thương mại triển khai gói tín dụng cho doanh nghiệp nhỏ và vừa với lãi suất thấp hơn tối thiểu một điểm phần trăm mỗi năm so với mức cho vay bình quân cùng kỳ hạn.
Lãi suất: sức ép có thật, nhưng đà tăng đã chậm lại
Nếu tín dụng là phần sáng, thì lãi suất là phần cần nhìn kỹ. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38% một năm, tăng 1,15 điểm phần trăm so với cuối năm 2025. Với người có tiền nhàn rỗi, đây là tin không tệ, gửi tiết kiệm đang sinh lời khá hơn so với một năm trước. Nhưng với người đi vay, mặt bằng lãi suất nhích lên đồng nghĩa chi phí vốn cao hơn, điều cần tính kỹ trước khi quyết định một khoản vay dài hạn như mua nhà.
Điểm tích cực là theo đánh giá của Ngân hàng Nhà nước, tốc độ tăng lãi suất đã chậm lại và mặt bằng lãi suất cơ bản đang xoay quanh một mức mới, thay vì tiếp tục leo thang. Cơ quan này giữ nguyên các mức lãi suất điều hành, yêu cầu các ngân hàng thương mại ổn định và công khai lãi suất cho vay trên website để người dân dễ so sánh. Dù vậy, sức ép chưa biến mất. Lạm phát bình quân chín tháng đã tăng 4,52%, sát ngưỡng mục tiêu 4,5% cả năm, cộng với xu hướng tăng của đồng USD trên thị trường quốc tế, đều là những yếu tố có thể níu lãi suất ở mức cao. Nói cách khác, kỳ vọng lãi suất giảm nhanh và sâu trong ngắn hạn là chưa có cơ sở chắc chắn.
Bất động sản: tiền nhiều không đồng nghĩa nhà dễ bán
Giữa lúc vốn dồi dào như vậy, thị trường bất động sản lại cho thấy một trạng thái thận trọng rõ rệt, và chính sự thận trọng đó mới là câu chuyện đáng kể của quý III. Theo báo cáo thị trường quý III/2026 của Hội Môi giới bất động sản Việt Nam, nguồn cung mới trong quý đạt 31.844 sản phẩm, một quy mô lớn, nhưng lượng giao dịch chỉ đạt 12.520 sản phẩm, tương ứng tỷ lệ hấp thụ 39,3%. Nghĩa là cứ mười sản phẩm chào bán thì chưa đến bốn sản phẩm tìm được người mua. Hội Môi giới đánh giá thị trường không đóng băng, nhưng người mua đang khắt khe hơn hẳn, dồn giao dịch vào các dự án pháp lý rõ ràng, hạ tầng và tiện ích đồng bộ, trong khi nhóm sản phẩm đầu cơ, thiếu khả năng khai thác thì mắc kẹt thanh khoản.
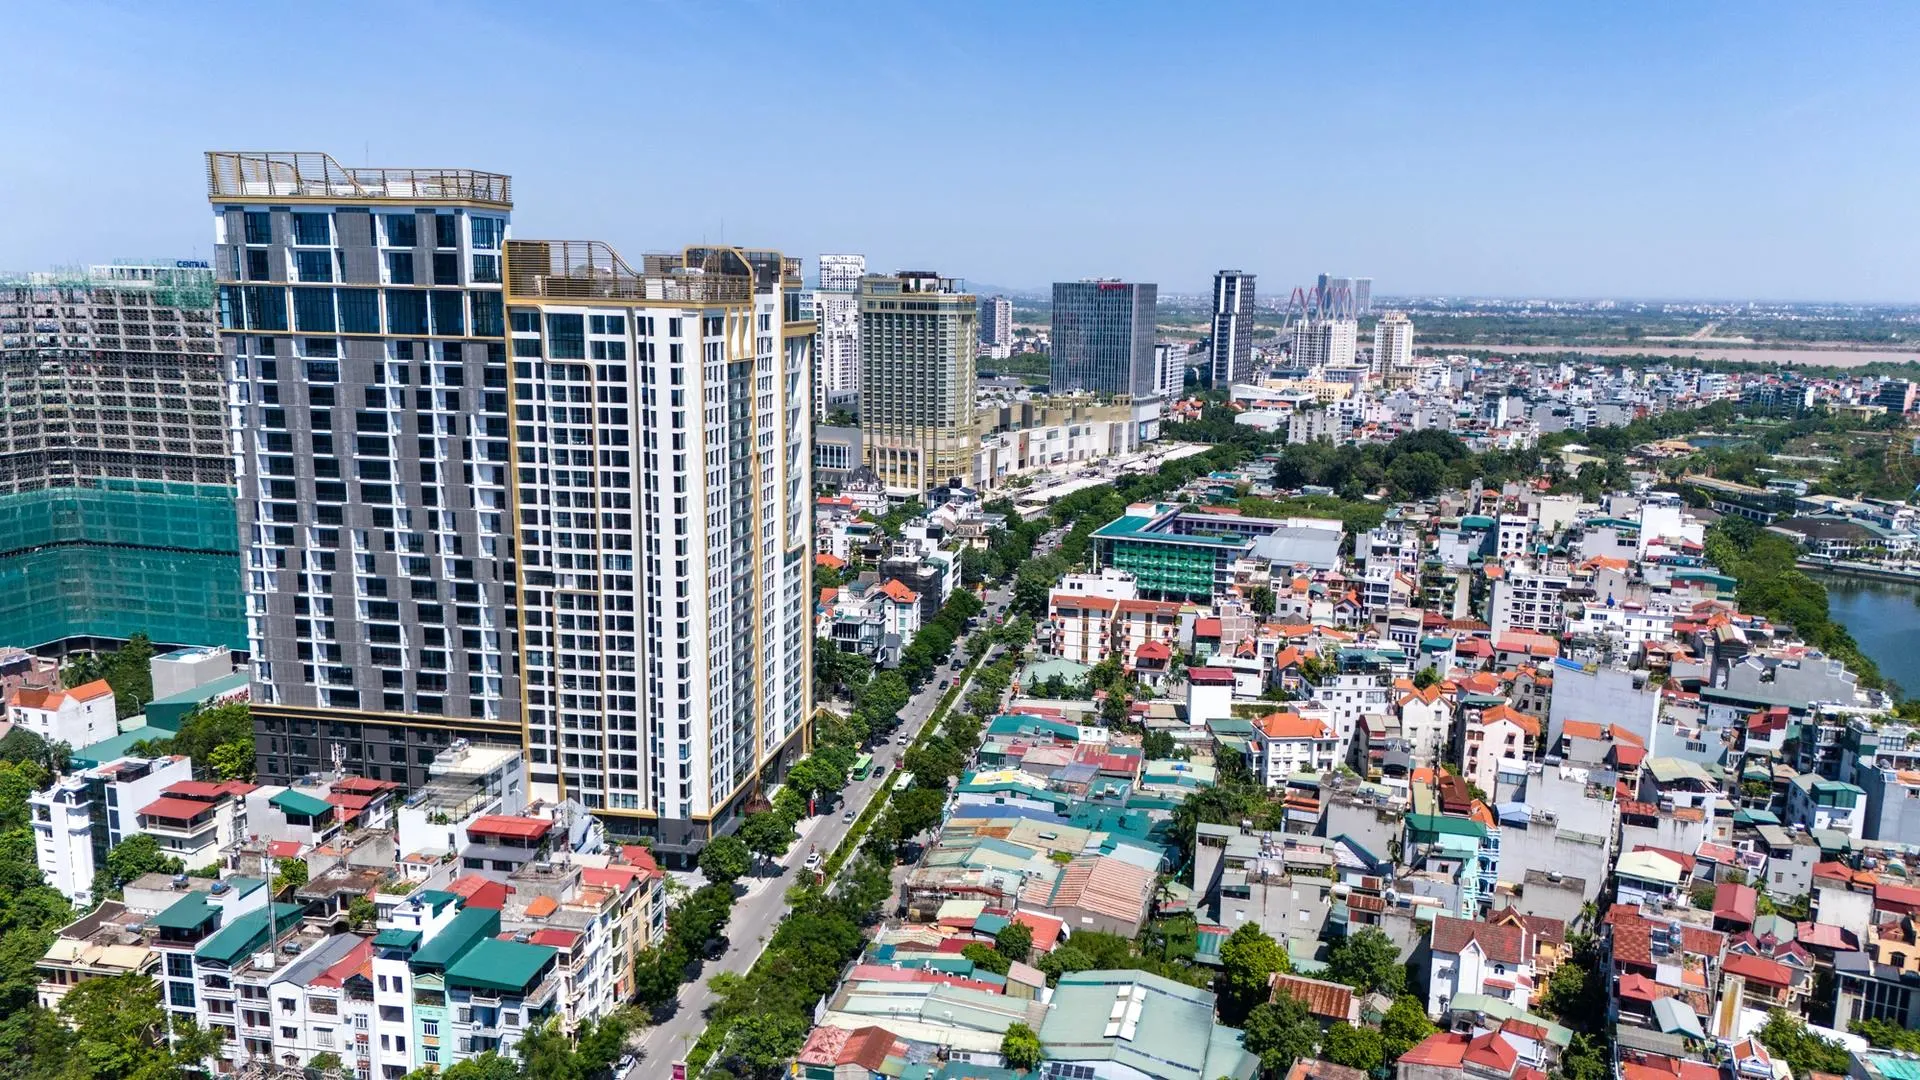
Giá cả phản ánh đúng tâm lý ấy. Mặt bằng giá căn hộ chung cư bình quân tại Hà Nội, TP.HCM và Đà Nẵng đều đi ngang so với quý trước, lần lượt khoảng 79,3 triệu, 88,3 triệu và 68,9 triệu đồng mỗi mét vuông. Những con số này vẫn rất cao nếu nhìn lại hành trình, riêng Hà Nội đã tăng tới 97% so với kỳ gốc quý I/2019, nhưng việc giá chững lại sau một giai đoạn tăng nóng là tín hiệu đáng chú ý. Hội Môi giới thẳng thắn nhận định thanh khoản căn hộ Hà Nội chưa như kỳ vọng, bởi giá duy trì ở mức cao trong khi nhu cầu ở thực và khả năng tài chính của người mua chưa cải thiện tương ứng. Thị trường, nói cách khác, đã chạm đến giới hạn chịu đựng của túi tiền người mua.
Một chuyển động khác cũng đáng ghi nhận là sự dịch chuyển không gian. Tỷ trọng nguồn cung mới của miền Bắc giảm mạnh từ 50% trong quý II xuống còn 38%, trong khi miền Trung vọt lên từ 9% lên 29,6%, nhờ hoạt động mở bán sôi động ở dải duyên hải. Căn hộ chung cư, chiếm hơn 67% nguồn cung mới, ngày càng được đón nhận ở các đô thị vừa và nhỏ chứ không còn là câu chuyện riêng của hai thành phố lớn. Đằng sau những con số này là một xu hướng mà Hội Môi giới gọi tên: dòng tiền đang dịch chuyển từ đầu tư theo kỳ vọng tăng giá sang lựa chọn sản phẩm có giá trị sử dụng và khả năng khai thác thực tế.
Điều này nói gì với gia đình bạn
Ghép hai mảnh lại, bức tranh trở nên dễ hiểu. Vốn trong hệ thống đang dồi dào, nhưng nó được định hướng chảy vào sản xuất, kinh doanh nhiều hơn là vào đầu cơ tài sản, và bản thân người mua nhà cũng đã tỉnh táo hơn trước những mức giá bị đẩy quá xa thu nhập. Kết quả là một thị trường bất động sản không sốt nóng nhưng cũng không sụp đổ, đứng chờ nhu cầu thực quay lại dẫn dắt.
Với một gia đình đang cân nhắc chuyện nhà cửa, vài hàm ý khá rõ. Người có tiền gửi có thể tận dụng mặt bằng lãi suất huy động nhỉnh hơn để giữ an toàn trong giai đoạn còn nhiều ẩn số. Người định vay mua nhà nên tính kỹ bài toán chi phí vốn khi lãi suất chưa có dấu hiệu giảm nhanh, ưu tiên dự án pháp lý minh bạch và mức giá phù hợp khả năng trả nợ, thay vì lao theo những lời hứa tăng giá. Riêng các gia đình trẻ dưới 35 tuổi, những chương trình tín dụng nhà ở xã hội đang được tiếp tục là một kênh đáng tìm hiểu nghiêm túc. Trong một thị trường mà tiền nhiều nhưng nhà không dễ bán, lợi thế cuối cùng thuộc về người mua biết chờ đúng sản phẩm và đúng giá, chứ không thuộc về người sợ bỏ lỡ.