Căn hộ Hà Nội quý III/2026: Nguồn cung và thanh khoản cùng lao dốc, giá vẫn neo cao
Thị trường căn hộ Hà Nội vừa khép lại quý III/2026 với một nghịch lý khiến nhiều gia đình bối rối. Số căn mở bán mới và số căn bán được đều rơi tự do so với cùng kỳ, trong khi mặt bằng giá chào bán ở khu trung tâm vẫn đứng ở vùng cao nhất từ trước tới nay. Nói cách khác, chợ thưa người mua kẻ bán hơn hẳn, nhưng bảng giá niêm yết thì chưa chịu nhượng bộ. Với một hộ gia đình đang tính chuyện mua căn hộ đầu tiên, đây là lúc cần đọc kỹ con số thay vì tin vào một dòng tiêu đề, bởi chính các đơn vị nghiên cứu lớn cũng đang đưa ra những bức tranh lệch nhau đáng kể.
Hà Nội dự kiến có thêm 35.000 căn hộ năm 2027, cơ hội nào cho người mua nhà ở thực?
Gỡ vướng 12 dự án Mường Thanh: Người mua nhà có phải gánh chi phí sửa sai?
Gửi tiết kiệm được tặng căn hộ, biệt thự: Làm sao để 'săn' nhà từ khoản tiền gửi?
Cung và cầu cùng rơi, nhưng mức độ thì mỗi báo cáo một khác
Điểm chung dễ thấy nhất giữa các khảo sát là nguồn cung mới và sức mua đều sụt rất mạnh trong quý III, giai đoạn trùng tháng Ngâu vốn trầm lắng theo mùa, cộng thêm tâm lý dè dặt của cả chủ đầu tư lẫn người mua.
Theo báo cáo của One Mount Group, Hà Nội chỉ ghi nhận khoảng 2.200 căn hộ mở bán mới trong quý, giảm 77% so với quý trước và 74% so với cùng kỳ năm 2025, mức thấp nhất kể từ quý III/2023. Lượng tiêu thụ sơ cấp đạt khoảng 1.700 căn, giảm 76% theo quý và tới 83% theo năm.
Đáng chú ý, lượng căn bị chủ đầu tư chủ động lùi lịch mở bán chiếm hơn 40% kế hoạch dự kiến của quý, cho thấy doanh nghiệp đang chọn thăm dò nhu cầu thay vì bung hàng.
Một báo cáo khác, của CBRE, cho con số lớn hơn về quy mô nhưng cùng chiều xu hướng. CBRE thống kê khoảng 6.200 căn mở bán mới, giảm 28% theo quý và 40% theo năm, còn lượng căn bán được đạt hơn 3.900 căn, giảm 33% theo quý và 66% theo năm, mức hấp thụ thấp nhất kể từ quý I/2024.
Nếu tính lũy kế chín tháng, CBRE vẫn ghi nhận khoảng 22.820 căn mở bán mới, tăng 8% so với cùng kỳ 2025, nghĩa là cú giảm của quý III mang dáng dấp một nhịp chững lại sau giai đoạn tăng nóng hơn là một sự đổ vỡ. Sự chênh lệch về con số tuyệt đối giữa hai đơn vị bắt nguồn từ phạm vi thống kê và cách phân loại dự án khác nhau, nên điều người đọc nên giữ lại không phải là con số 2.200 hay 6.200, mà là hướng đi chung: cả cung lẫn cầu đều co lại rõ rệt.
Cần nói thẳng rằng toàn bộ những số liệu trên đến từ các đơn vị nghiên cứu, môi giới tư nhân như One Mount Group và CBRE, không phải số liệu công bố của cơ quan nhà nước. Chúng hữu ích để nhận diện xu hướng, nhưng mỗi đơn vị có rổ dự án, phương pháp khảo sát và thời điểm chốt số riêng, nên các con số không thể đặt cạnh nhau để so sánh trực tiếp như thể cùng một thước đo.
Giá neo cao hay đang giảm? Tùy vào bạn đứng ở đâu
Đây là chỗ hai bức tranh lệch nhau mạnh nhất, và cũng là chỗ dễ khiến người mua hiểu sai nếu chỉ nghe một phía. Theo One Mount, giá bán sơ cấp tại khu vực trung tâm Hà Nội trung bình khoảng 127 triệu đồng mỗi mét vuông trong quý III, tăng 6% so với quý trước và tăng tới 41% so với cùng kỳ năm 2025.
Nhưng chính đơn vị này cũng lưu ý mức tăng 41% không có nghĩa dự án nào cũng tăng giá tương ứng, mà phần lớn do quý này xuất hiện thêm nhiều dự án hạng sang có giá chào cao, kéo giá bình quân toàn thị trường đi lên. Nói cách khác, giá trung bình nhảy vọt một phần vì cơ cấu hàng bán đổi sang nhóm đắt tiền, chứ không hẳn vì căn hộ cũ bỗng đắt thêm gần một nửa.
Trong khi đó, CBRE nhìn trên phạm vi toàn thị trường, bao gồm cả lượng lớn căn hộ ở vùng ven, lại ghi nhận giá sơ cấp trung bình khoảng 86 triệu đồng mỗi mét vuông thông thủy, giảm 9% theo quý và 6% theo năm. Riêng khu nội đô, CBRE tính khoảng 102 triệu đồng mỗi mét vuông, giảm 6% theo quý và 3% theo năm.
Hai kết luận tưởng như mâu thuẫn thực ra đang đo hai rổ hàng khác nhau. One Mount soi vào phần lõi trung tâm nơi hàng hạng sang chiếm sóng, còn CBRE trộn chung cả các đại đô thị vùng ven giá mềm hơn, nên bình quân bị kéo xuống. Bài học cho người mua là một con số giá trung bình luôn phụ thuộc vào việc người ta cộng những căn nào vào rổ, và vì thế một mình nó gần như vô nghĩa nếu không biết nó đại diện cho khu vực và phân khúc nào.
Ở thị trường thứ cấp, tức căn hộ đã bàn giao được rao bán lại, tín hiệu rõ ràng hơn. CBRE cho biết giá chào bán thứ cấp quý III khoảng 60 triệu đồng mỗi mét vuông, giảm 5% theo quý và 8% theo năm, và đây là lần đầu tiên giá thứ cấp giảm theo năm sau khoảng hai năm tăng trưởng nóng.
Áp lực giảm chủ yếu đến từ nhóm nhà đầu tư vay nợ nhiều, khi chi phí lãi vay vượt sức chịu đựng, một bộ phận buộc phải hạ giá chào để thoát hàng. Với gia đình mua để ở, thị trường thứ cấp đang cởi mở hơn về giá so với một năm trước, dù thanh khoản chung vẫn chậm vì tâm lý thận trọng còn bao trùm.
Lãi vay 13–15% mới là nút thắt thật sự của sức mua
Nếu chỉ nhìn giá, người ta dễ bỏ qua rào cản lớn nhất đang chặn dòng người mua, đó là chi phí vay. Theo CBRE, lãi suất thả nổi tại một số ngân hàng thương mại đã lên mức 13–15% mỗi năm, tạo áp lực đáng kể lên nhóm người mua dùng đòn bẩy tài chính.
Con số này cần được đọc thận trọng vì đó là mức thả nổi tham chiếu được đơn vị nghiên cứu ghi nhận ở một số ngân hàng, không phải lãi suất ưu đãi ban đầu mà người vay nhìn thấy khi ký hợp đồng, cũng không phải mặt bằng chung của mọi nhà băng. Dù vậy, nó phản ánh một thực tế quan trọng: phần lãi hấp dẫn trong năm đầu thường chỉ là khúc dạo đầu, còn gánh nặng thật nằm ở giai đoạn thả nổi sau đó.
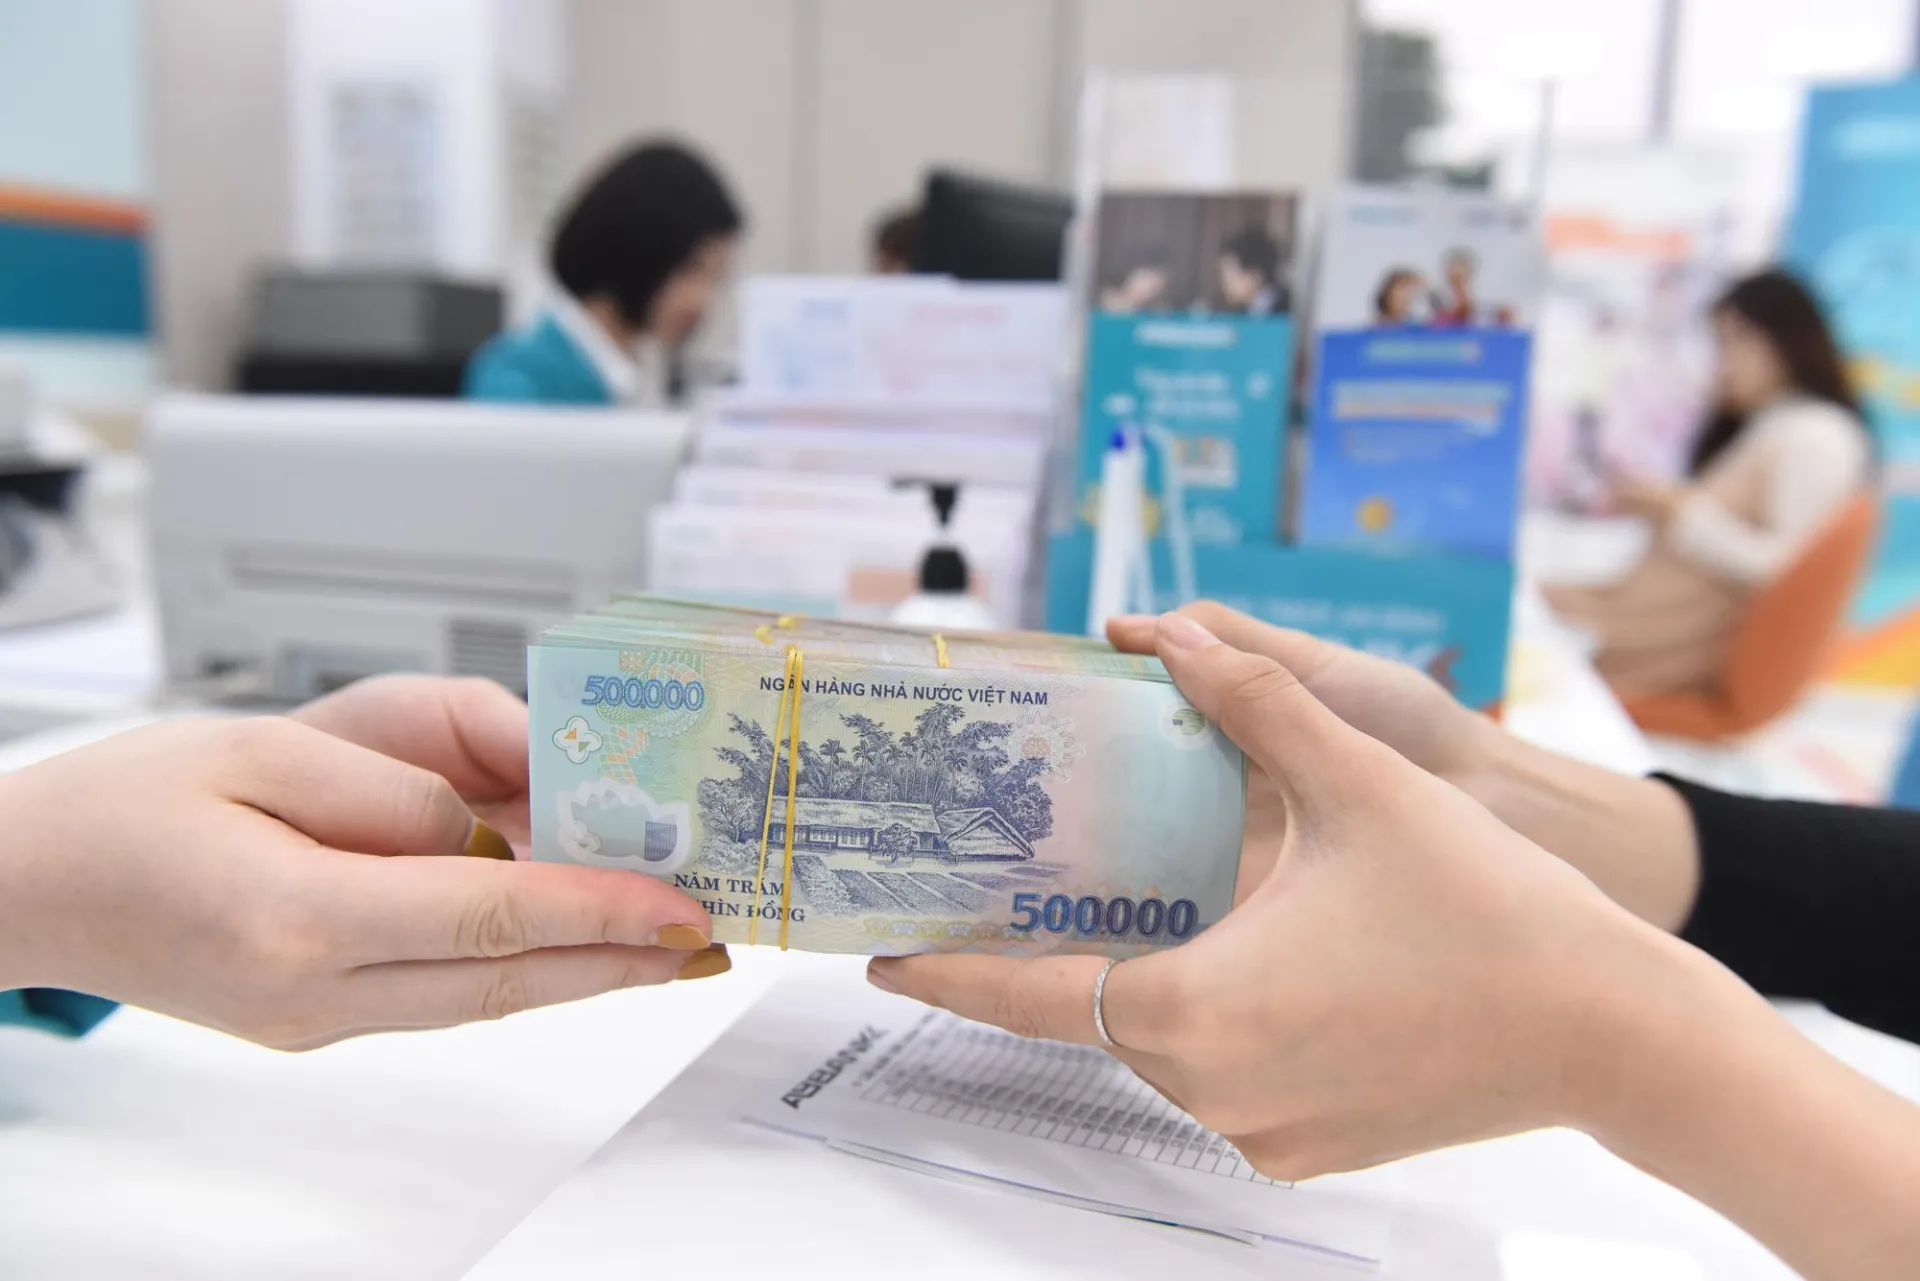
Chính vì chi phí vốn cao, cuộc cạnh tranh giữa các chủ đầu tư đã dịch chuyển từ giá niêm yết sang điều kiện thanh toán. Thay vì hạ giá công khai, nhiều doanh nghiệp kéo dài thời gian hỗ trợ lãi suất, cam kết mức lãi cố định sau giai đoạn ân hạn, có nơi cố định tới năm năm và áp dụng cả sau khi bàn giao, hoặc cho phép trả trước 10% khi ký hợp đồng rồi rải tiến độ khoảng 0,5% mỗi tháng.
Những chính sách này giúp giảm áp lực dòng tiền trước mắt, nhưng không làm thay đổi tổng số tiền người mua phải trả, và khi ưu đãi kết thúc, khoản vay sẽ quay về mặt bằng lãi suất thị trường. Đây là điểm mà một gia đình cần tính kỹ trên bảng tính của chính mình, thay vì để một gói khuyến mãi hấp dẫn dẫn dắt quyết định.
Nguồn cung đang chạy ra vùng ven, và điều đó nói gì với gia đình
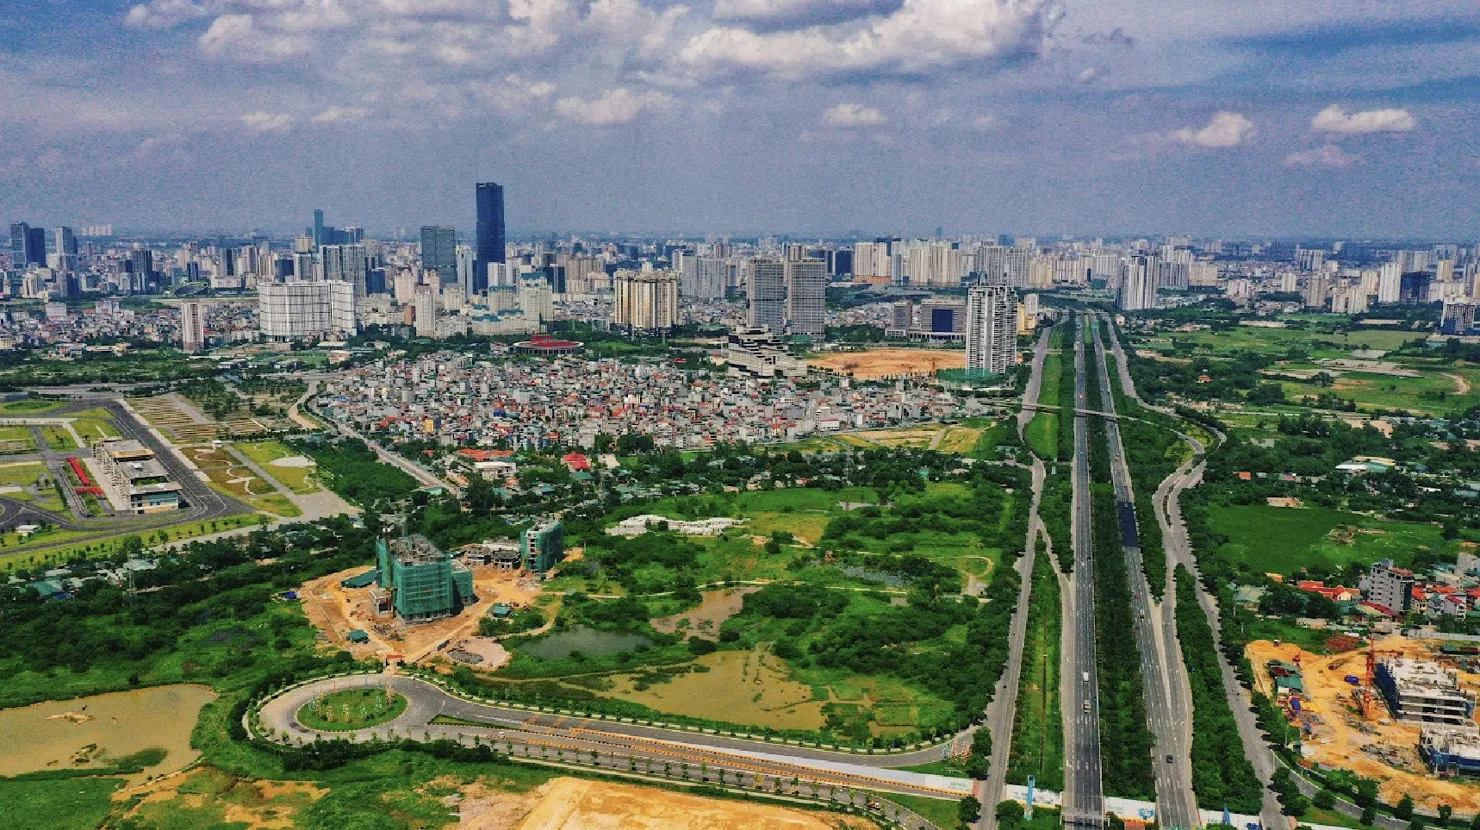
Một xu hướng cấu trúc đáng chú ý là nguồn cung giá mềm đang dịch ra ngoài lõi đô thị. Cả hai báo cáo đều ghi nhận vai trò ngày càng lớn của các đại đô thị tại Văn Giang thuộc tỉnh Hưng Yên, khu vực giáp ranh Hà Nội.
CBRE cho biết hơn một nửa nguồn cung mới quý III và khoảng 40% nguồn cung chín tháng đến từ nhóm dự án này. One Mount ghi nhận giá sơ cấp tại Văn Giang khoảng 67 triệu đồng mỗi mét vuông, gần như đi ngang so với quý trước và giảm 3% theo năm, tạo khoảng cách tới 60 triệu đồng mỗi mét vuông so với vùng trung tâm.
One Mount dự báo năm 2027 nguồn cung có thể nhích lên khoảng 28.000 căn, tăng 12% so với mức khoảng 25.000 căn ước cho cả năm 2026, và khoảng 70% số đó nằm giữa Vành đai 3 và Vành đai 4. Cần nhấn mạnh đây là dự báo của một đơn vị tư nhân, mang tính tham khảo chứ không phải cam kết chắc chắn về nguồn cung tương lai.
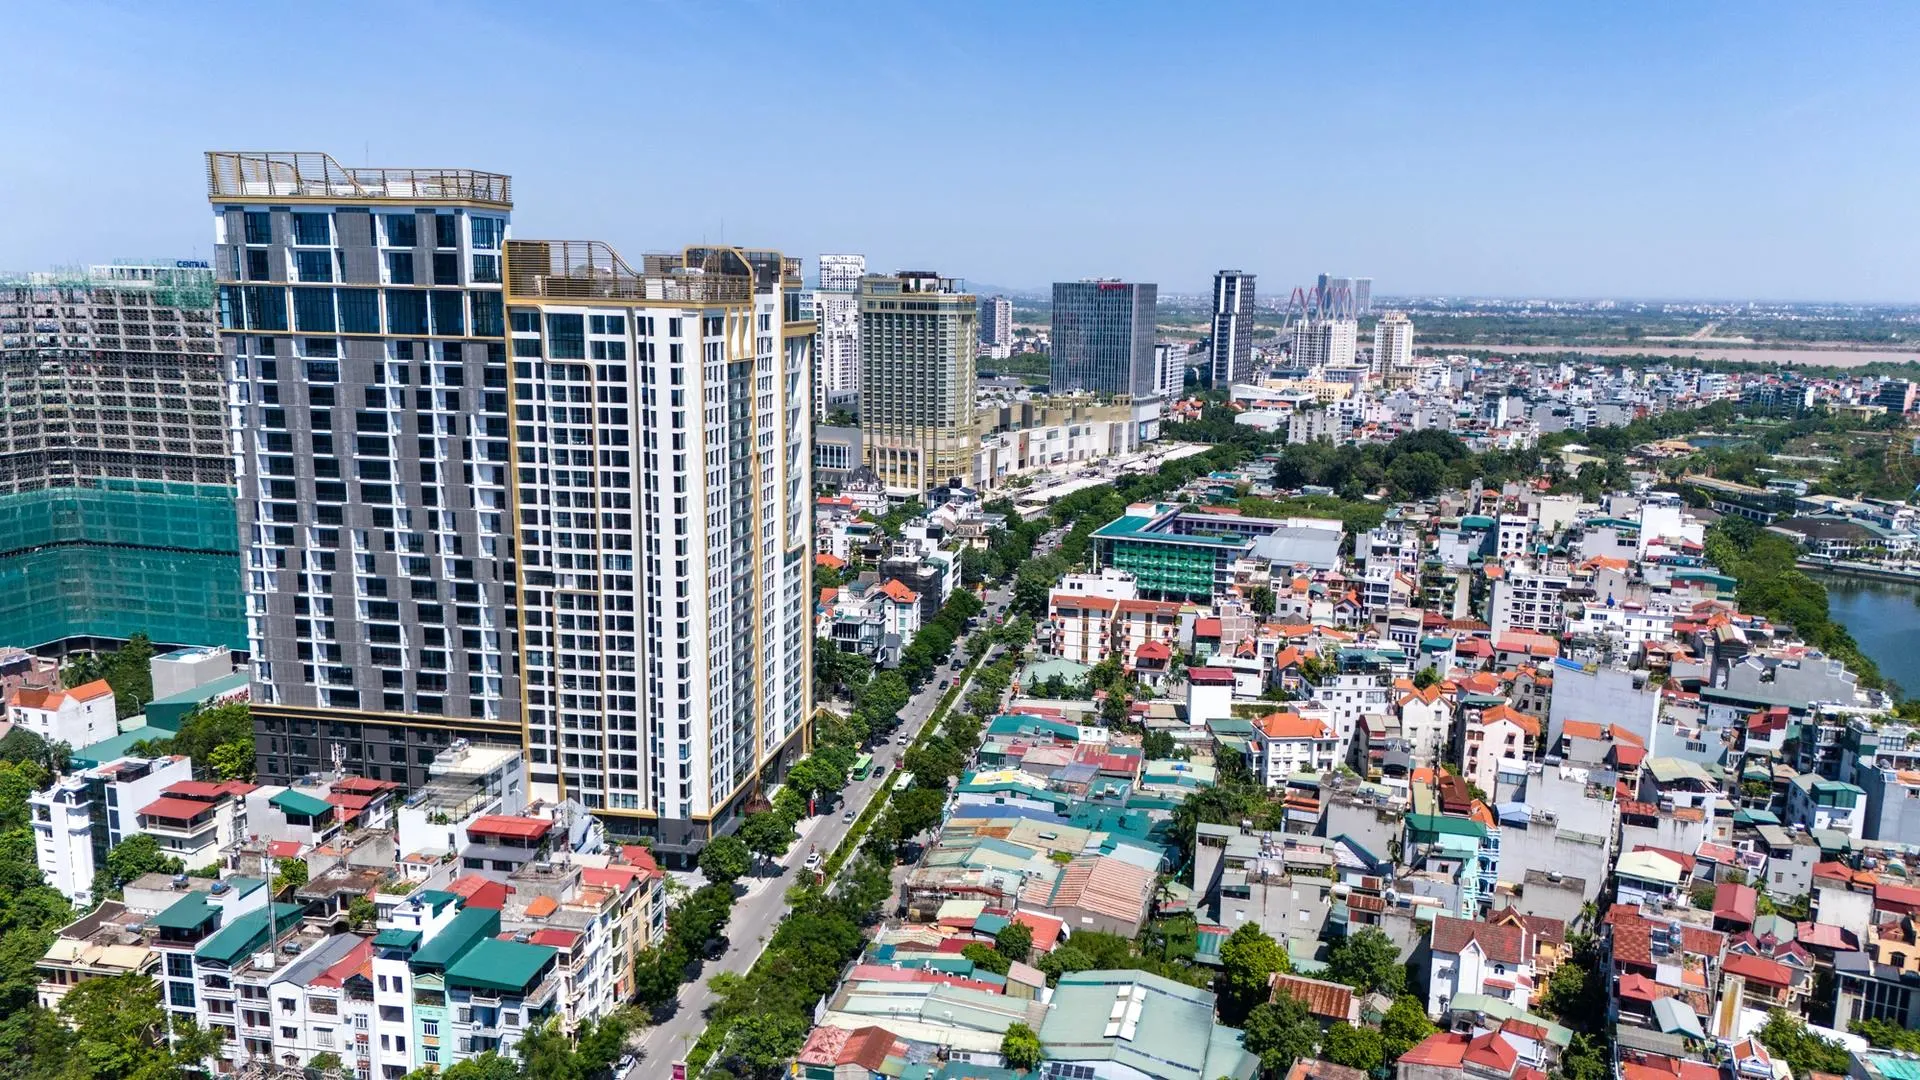
Với gia đình trẻ thu nhập trung bình, đây vừa là tin đáng mừng vừa là một phép đánh đổi. Dư địa chọn căn hộ giá dễ chịu hơn chủ yếu mở ra ở vùng ven và các trục vành đai mới, kèm theo đó là quãng đường đi làm xa hơn, sự phụ thuộc vào tiến độ hạ tầng giao thông và chất lượng tiện ích của khu đô thị mà nhiều phần còn nằm trên bản vẽ.
Phần lõi nội đô, nơi One Mount ước tính có lúc gần 99% hàng mở bán quý III thuộc nhóm cao cấp và hạng sang, gần như vắng bóng sản phẩm vừa túi tiền của số đông.
Giới hạn dữ liệu và những điều chưa thể kết luận
Bức tranh trên cần được đặt trong đúng khung của nó. Toàn bộ số liệu đều là ước tính của các đơn vị nghiên cứu tư nhân, với rổ dự án và phương pháp khác nhau, nên độ vênh giữa các báo cáo là bình thường và không nên hiểu rằng một bên đúng còn bên kia sai. Chúng phản ánh phần thị trường do chủ đầu tư mở bán chính thức, chưa bao quát hết giao dịch thứ cấp lẻ hay phân khúc nhà ở xã hội.
Giá chào bán cũng khác giá giao dịch thực sau chiết khấu và thương lượng, vốn ít khi được công bố. Và quý III trùng tháng Ngâu nên một phần mức giảm mang tính mùa vụ, chưa thể suy ra ngay thành xu hướng dài hạn.
Điều có thể nói chắc là sức cầu thực đang yếu đi dưới sức ép của giá cao và lãi vay cao, còn hướng đi của giá trong các quý tới phụ thuộc nhiều vào việc nguồn cung giá vừa phải có được bổ sung hay không và lãi suất cho vay mua nhà có hạ nhiệt hay không. Đây là những biến số cần theo dõi tiếp, không phải điều đã an bài.
Với một gia đình, hàm ý rút ra không nằm ở việc đoán đáy hay đỉnh, mà ở sự tỉnh táo. Một mức giá trung bình trên báo chí chỉ có nghĩa khi biết nó đại diện cho khu vực và phân khúc nào. Phần ưu đãi lãi suất năm đầu không phản ánh gánh nặng thật của cả khoản vay, nên con số đáng tính là dòng tiền phải trả khi lãi thả nổi, đặt cạnh thu nhập ổn định của hộ.
Và trong một thị trường mà người bán đang linh hoạt về điều kiện thanh toán hơn là về giá niêm yết, lợi thế thương lượng đang nghiêng dần về phía người mua có nhu cầu ở thực và tài chính vững, miễn là họ mua bằng kế hoạch của mình chứ không bằng áp lực của một đợt mở bán.
Bài viết này mang tính phân tích thị trường và cung cấp thông tin, không phải khuyến nghị đầu tư cho bất kỳ trường hợp cá nhân cụ thể nào.