Đề xuất giữ 5% tiền mua nhà tại ngân hàng: Người mua được thêm lớp bảo vệ?
Bộ Xây dựng đề xuất cơ chế bảo đảm đối với 5% giá trị hợp đồng còn lại khi mua nhà ở hình thành trong tương lai. Khoản tiền này có thể được đưa vào tài khoản bảo đảm tại ngân hàng và chỉ chuyển cho chủ đầu tư khi người mua nhà được cấp giấy chứng nhận.
Mua chung cư, người mua nhà cần biết quy định mới về quỹ bảo trì
Muốn sở hữu căn nhà đầu tiên, 5 điều người mua cần tính trước khi xuống tiền
Thêm nguồn cung, giá nhà vẫn 'neo' cao: Người mua nhà biết chờ đến bao giờ?
“Khóa” 5% tiền mua nhà đến khi có sổ hồng
Tại dự thảo Luật Kinh doanh bất động sản (sửa đổi) mới nhất, Bộ Xây dựng đề xuất bổ sung cơ chế bảo đảm đối với 5% giá trị hợp đồng còn lại khi mua, thuê mua nhà ở hình thành trong tương lai.
Theo đề xuất, việc thanh toán tiền mua nhà vẫn được thực hiện theo tiến độ của dự án. Lần thanh toán đầu tiên không quá 30% giá trị hợp đồng, trong đó bao gồm cả tiền đặt cọc.
Tổng số tiền mà chủ đầu tư được thu trước thời điểm bàn giao nhà tối đa là 70% giá trị hợp đồng.
Đáng chú ý, nếu người mua, thuê mua chưa được cơ quan Nhà nước có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, chủ đầu tư không được thu quá 95% giá trị hợp đồng.
Như vậy, 5% giá trị hợp đồng tiền mua nhà còn lại tiếp tục là khoản tiền cuối cùng mà người mua nhà phải thanh toán.
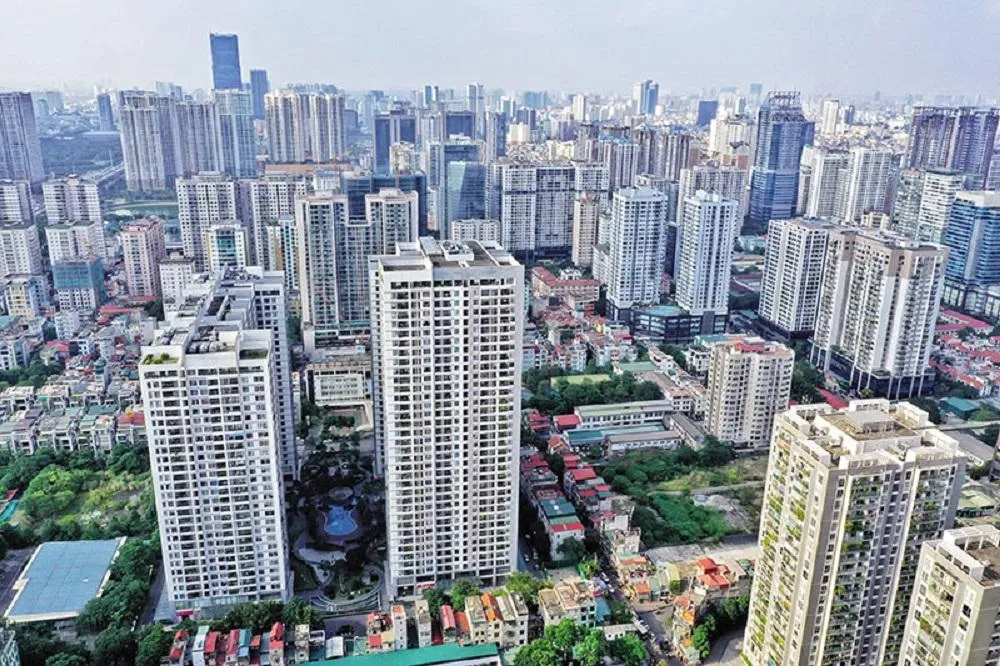
Điểm mới trong dự thảo là thay vì chỉ quy định thời điểm thanh toán 5% tiền nhà cần đóng đợt cuối, Bộ Xây dựng đề xuất có thêm cơ chế bảo đảm cho khoản tiền này.
Theo đó, người mua nhà, thuê mua có thể chuyển 5% giá trị hợp đồng còn lại vào tài khoản bảo đảm thanh toán mở tại ngân hàng, trên cơ sở thỏa thuận giữa chủ đầu tư và bên mua. Khoản tiền này chỉ được chuyển cho chủ đầu tư sau khi người mua nhận được giấy chứng nhận theo điều kiện được quy định.
Nếu được thông qua, đây sẽ là cơ chế bổ sung thêm một lớp bảo vệ cho người mua nhà, thay vì chỉ dừng ở quy định về thời điểm thanh toán.
Quy định này thu hút sự sự quan tâm trong bối cảnh người mua nhà hình thành trong tương lai thường phải thanh toán phần lớn giá trị căn hộ trước khi hoàn tất thủ tục cấp giấy chứng nhận.
Đặc biệt, với những căn hộ có giá trị lớn, 5% không phải là khoản tiền nhỏ. Chẳng hạn, một căn hộ có giá 5 tỷ đồng, thì khoản tiền 5% tương ứng 250 triệu đồng.
Nếu được đưa vào tài khoản bảo đảm và chưa chuyển cho chủ đầu tư cho đến khi đáp ứng điều kiện, người mua nhà có thể giảm bớt một phần rủi ro liên quan đến khoản thanh toán cuối cùng.
Quy định này được thiết kế khác với Luật Kinh doanh bất động sản 2023. Theo quy định hiện hành, khi người mua nhà chưa được cấp giấy chứng nhận, chủ đầu tư không được thu quá 95% giá trị hợp đồng. 5% còn lại được thanh toán khi cơ quan Nhà nước có thẩm quyền cấp giấy chứng nhận cho người mua.
Về bản chất, quy định này nhằm hạn chế tình trạng chủ đầu tư đã thu đủ tiền nhưng người mua nhà vẫn phải chờ hoàn tất thủ tục cấp giấy chứng nhận. Dự thảo mới đề xuất thêm cơ chế để khoản tiền 5% thực sự được giữ lại tại một tài khoản bảo đảm và chỉ được giải ngân khi điều kiện về giấy chứng nhận được đáp ứng.
Dự thảo Luật Kinh doanh bất động sản (sửa đổi) dự kiến được trình Quốc hội xem xét, thông qua tại kỳ họp cuối năm 2026.
Trước khi xuống tiền, người mua nhà cần kiểm tra những gì?
Dưới góc nhìn pháp lý, luật sư Phạm Văn Tuấn, Trưởng chi nhánh Đống Đa – Công ty Luật TNHH Hà Chi cho rằng, nếu cơ chế tài khoản bảo đảm được thông qua, người mua nhà cần đọc kỹ hợp đồng và các thỏa thuận liên quan.
Trong đó, cần chú ý những nội dung như: 5% giá trị hợp đồng được chuyển vào tài khoản nào, tại ngân hàng nào? Ai là người mở và quản lý tài khoản? Điều kiện nào để ngân hàng giải tỏa khoản tiền cho chủ đầu tư? Khoản tiền có thực sự bị hạn chế sử dụng trong thời gian chờ cấp giấy chứng nhận hay không?
Bên cạnh đó là, ai có quyền yêu cầu giải tỏa? Nếu phát sinh tranh chấp giữa người mua và chủ đầu tư, khoản 5% được xử lý ra sao? Phí quản lý tài khoản, phí chuyển tiền và các chi phí liên quan do bên nào chịu?
Trường hợp dự án gặp vấn đề pháp lý hoặc chủ đầu tư không thực hiện đúng nghĩa vụ cấp giấy chứng nhận thì quyền của người mua nhà đối với khoản tiền này như thế nào?
Đặc biệt, người mua nhà cần tránh tình trạng hợp đồng chỉ ghi chung chung rằng khoản tiền 5% được chuyển vào “tài khoản bảo đảm” nhưng không quy định cụ thể ngân hàng quản lý, quyền của các bên, điều kiện giải tỏa và trách nhiệm khi xảy ra tranh chấp.
Theo luật sư, nếu được thiết kế chặt chẽ, cơ chế bảo đảm 5% có thể tăng cường khả năng bảo vệ quyền lợi người mua nhà, nhất là với những giao dịch có giá trị lớn. Tuy nhiên, đây vẫn chỉ là một lớp bảo vệ bổ sung, không thể thay thế việc kiểm tra pháp lý dự án và năng lực của chủ đầu tư.
Thực tế, một số dự án chưa đủ điều kiện bán, tiến độ kéo dài, chủ đầu tư gặp khó khăn tài chính hoặc các vấn đề pháp lý chưa được xử lý vẫn có thể ảnh hưởng đến người mua dù 5% tiền cuối được giữ tại ngân hàng.
Vì vậy, trước khi đặt cọc hoặc ký hợp đồng, người mua nhà nên thực hiện nguyên tắc: Kiểm tra pháp lý dự án – kiểm tra chủ đầu tư – kiểm tra tiến độ – kiểm tra dòng tiền, rồi mới quyết định thanh toán.
Cơ chế bảo đảm 5% tiền mua nhà nếu được thông qua có thể là thêm một “lớp khóa” đối với khoản tiền cuối cùng. Nhưng để bảo vệ khoản tiền lớn hơn đã bỏ ra, người mua nhà vẫn cần chủ động kiểm tra toàn bộ giao dịch ngay từ thời điểm dự định ký hợp đồng, luật sư nhấn mạnh.
Trong quá trình góp ý dự thảo, Hiệp hội Bất động sản Việt Nam cho rằng thực tế có trường hợp khách hàng tự thực hiện thủ tục cấp sổ hồng, khiến doanh nghiệp gặp vướng mắc trong việc thu 5% giá trị hợp đồng còn lại.
Đơn vị này đề xuất trường hợp người mua tự nguyện làm thủ tục cấp giấy chứng nhận thì có thể thanh toán 5% còn lại cho chủ đầu tư ngay khi xác định việc tự thực hiện thủ tục.
Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cũng đề nghị dự thảo làm rõ thời điểm giải tỏa khoản tiền 5% trong tài khoản đảm bảo, đặc biệt với trường hợp chủ đầu tư đã hoàn tất các điều kiện cấp giấy chứng nhận nhưng khách hàng tự thực hiện thủ tục, đồng thời cần có quy định cụ thể về cách xử lý khoản tiền này nếu các bên không thống nhất được phương án.