Bất động sản quý III: Nguồn cung dồi dào nhưng lệch về cao cấp, người mua ở thật chờ gì ở quý cuối năm
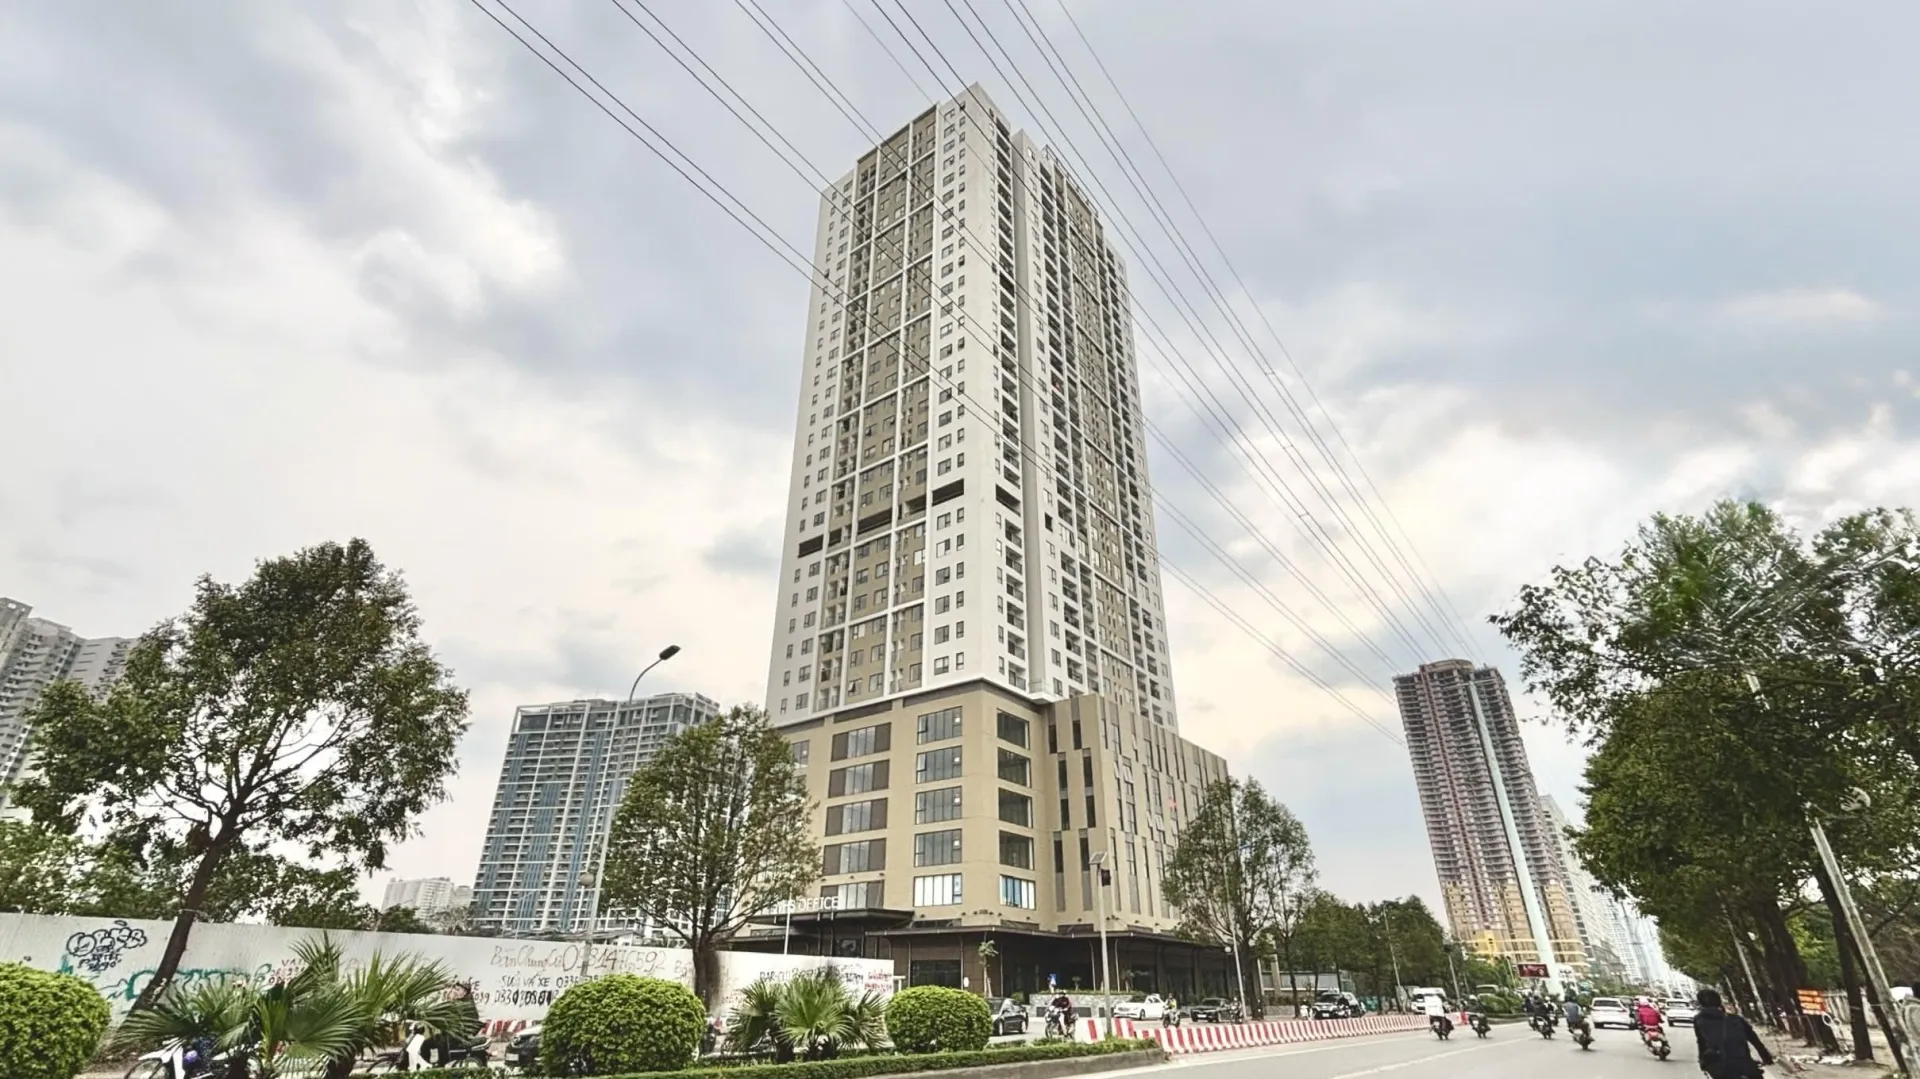
Thị trường bất động sản quý III/2026 phác ra một nghịch cảnh quen thuộc mà ngày càng rõ nét: hàng mở bán nhiều, giá vẫn neo cao, nhưng người mua được thì ít. Trong khi đó, phần nguồn cung đổ dồn vào phân khúc cao cấp, còn căn hộ vừa túi tiền gần như vắng bóng ở các đô thị lớn.
Hưng Yên đón sóng đầu tư, kinh tế bứt phá top đầu cả nước tạo lực cầu thực cho bất động sản
Dòng vốn tăng tốc, ngôi nhà vẫn đứng chờ: Ngân hàng bơm tiền kỷ lục, bất động sản đợi nhu cầu thực
Bất động sản phía Nam quý III/2026: Nguồn cung và thanh khoản cùng giảm, giá thứ cấp bắt đầu mềm
Với một gia đình đang tích góp để mua căn nhà đầu tiên, những con số của quý vừa qua không chỉ là thống kê, mà là tấm gương phản chiếu khoảng cách giữa giá nhà và thu nhập.
Cung nhiều, cầu yếu: Những con số của một quý trầm lắng
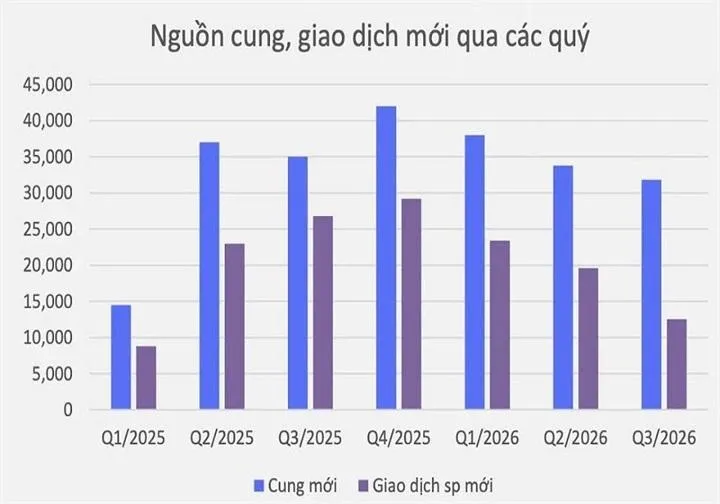
Theo báo cáo thị trường quý III/2026 của Hội Môi giới Bất động sản Việt Nam (VARS) qua đơn vị nghiên cứu VARS IRE, cần lưu ý đây là số liệu của tổ chức nghề nghiệp và đơn vị nghiên cứu, không phải số liệu nhà nước, cả nước ghi nhận 31.844 sản phẩm nhà ở mở bán mới trong quý, trong đó căn hộ chung cư chiếm tỷ trọng lớn nhất, khoảng 67,27%. Nguồn cung cũng mở rộng ra ngoài hai đầu tàu Hà Nội và TP. Hồ Chí Minh, với khu vực miền Trung chiếm tới 29,6% tổng lượng hàng mới.
Nhưng lượng hàng dồi dào không đi cùng sức mua. Cả quý chỉ có khoảng 12.520 giao dịch, tỷ lệ hấp thụ đạt khoảng 39,3%, tức chưa đến bốn trên mười sản phẩm chào bán tìm được người mua. Lượng giao dịch sản phẩm mới trong quý III chỉ bằng khoảng một nửa cùng kỳ năm 2025, mức thấp nhất kể từ đầu năm 2025.
Riêng Hà Nội, số căn hộ bán được chỉ khoảng 3.900 căn, giảm 33% so với quý liền trước và giảm tới 66% so với cùng kỳ năm ngoái. Đây là những chỉ dấu cho thấy thị trường đang trong giai đoạn trầm lắng về thanh khoản, dù không khan hàng.
Về giá, VARS IRE ghi nhận giá bán căn hộ bình quân quý III ở Hà Nội khoảng 79,3 triệu đồng/m², TP. Hồ Chí Minh khoảng 88,3 triệu đồng/m² và Đà Nẵng khoảng 68,9 triệu đồng/m². Giá tại cả ba thị trường gần như đi ngang so với quý trước, nhưng vẫn cao hơn đáng kể so với những năm trước đó. Nói cách khác, thanh khoản giảm nhưng giá không giảm theo, một trạng thái khiến người mua ở thật càng khó tiếp cận.
Lệch pha cung cầu: Cao cấp áp đảo, bình dân vắng bóng
Điểm đáng bàn nhất của quý III không nằm ở tổng lượng hàng, mà ở cơ cấu của nó. Tại Hà Nội, căn hộ cao cấp và siêu cao cấp chiếm gần 70% nguồn cung mới trong quý, trong khi phân khúc bình dân, vốn là phần thị trường mà đa số gia đình trẻ và người thu nhập trung bình nhắm tới, gần như vắng bóng. Đây là biểu hiện rõ của sự lệch pha: thị trường thừa hàng ở phân khúc giá cao mà người có nhu cầu thực khó với tới, lại thiếu trầm trọng sản phẩm phù hợp túi tiền số đông.
Sự lệch pha này giúp lý giải nghịch lý cung nhiều nhưng hấp thụ thấp. Khi phần lớn hàng mở bán có giá vượt khả năng chi trả của nhóm mua ở thật, lượng giao dịch tất yếu bị kìm lại, bất kể tổng nguồn cung lớn đến đâu.
Chủ tịch VARS cũng nhìn nhận bức tranh rộng hơn khi cho biết lũy kế đã có khoảng 104.400 sản phẩm mới được tung ra thị trường, nhưng giao dịch lại rơi xuống vùng thấp nhất trong hai năm. Con số hàng nhiều, giao dịch ít đứng cạnh nhau cho thấy vấn đề của thị trường hiện nay không phải thiếu dự án, mà là thiếu sản phẩm đúng nhu cầu ở mức giá hợp lý.
Có một chuyển động về tâm lý thị trường được giới quan sát nhắc tới, rằng thị trường đang dần rời xa kỳ vọng tăng giá và tâm lý đầu cơ để trở về với giá trị thực và nhu cầu ở thật. Đây là nhận định về xu hướng, không phải một kết luận chắc chắn, bởi giá bình quân thực tế vẫn neo cao và chưa có dấu hiệu điều chỉnh rõ rệt. Việc thị trường có thực sự tái cân bằng về nhu cầu thực hay không còn phụ thuộc vào nguồn cung phân khúc vừa túi tiền được cải thiện tới đâu trong các quý tới.
Quý cuối năm: Kỳ vọng phục hồi giao dịch và những điều cần thận trọng
Nhìn về quý IV, VARS dự báo tổng lượng giao dịch bất động sản có thể đạt khoảng 25.000 sản phẩm, gấp đôi mức của quý III, trong khi nguồn cung nhà ở thương mại được dự báo giữ quy mô tương đương quý vừa qua. Nếu kịch bản này xảy ra, thanh khoản cải thiện sẽ là tín hiệu tích cực.
Tuy nhiên cần nhấn mạnh đây là dự báo của một tổ chức nghề nghiệp, mang tính kỳ vọng, và quý IV hằng năm thường sôi động hơn do yếu tố mùa vụ cuối năm, nên con số dự báo cần được đọc một cách thận trọng chứ không phải như điều đã chắc chắn.
Bối cảnh tài chính cũng đang hỗ trợ phần nào cho người mua nhà. Lãi suất cho vay có xu hướng hạ theo chỉ đạo của Ngân hàng Nhà nước, và nhiều ngân hàng triển khai gói tín dụng ưu đãi, giúp chi phí vay mua nhà dễ chịu hơn so với giai đoạn lãi suất cao.
Nhưng như đã phân tích ở khía cạnh tín dụng, dòng vốn vào bất động sản vẫn bị kiểm soát để không vượt tốc độ tăng trưởng tín dụng chung, và lãi suất ưu đãi thường chỉ áp dụng trong thời gian đầu trước khi thả nổi. Người mua nhà bằng vốn vay cần tính tới kịch bản lãi suất tăng trở lại sau thời gian ưu đãi, thay vì chỉ nhìn vào mức lãi hấp dẫn ban đầu.
Diễn biến này nói gì với kế hoạch mua nhà của gia đình
Thông điệp lớn nhất từ quý III là khoảng cách giữa giá nhà và thu nhập vẫn chưa thu hẹp, và phần thị trường dành cho số đông còn mỏng. Với những gia đình đang tích góp mua căn nhà đầu tiên, điều này nghĩa là kiên nhẫn và kỷ luật tài chính vẫn quan trọng hơn việc cố mua bằng được trong một thị trường giá cao. Sự trầm lắng của thanh khoản, nghịch lý thay, lại cho người mua ở thật nhiều thời gian hơn để tìm hiểu, so sánh và thương lượng, thay vì bị cuốn theo tâm lý sợ bỏ lỡ như những giai đoạn thị trường nóng.
Cuối cùng, cần thẳng thắn về giới hạn dữ liệu. Các con số nêu trong bài chủ yếu đến từ VARS và đơn vị nghiên cứu VARS IRE, là tổ chức nghề nghiệp, và các đơn vị khảo sát khác nhau có thể đưa ra con số khác do phương pháp thống kê khác nhau, chẳng hạn một số nguồn ghi tỷ lệ hấp thụ căn hộ ở TP. Hồ Chí Minh thấp hơn mức chung toàn thị trường.
Dự báo quý IV là kỳ vọng, chưa phải kết quả. Vì vậy, với mỗi gia đình, cách đọc hợp lý là lấy các con số này làm tham chiếu về xu hướng, rồi quyết định dựa trên khả năng tài chính và nhu cầu ở thực của chính mình, thay vì dựa vào một dự báo thị trường nào đó.
Với người mua căn nhà để ở thật, giai đoạn thị trường trầm lắng vừa là thách thức vừa mở ra dư địa thương lượng. Khi thanh khoản thấp, bên bán, nhất là ở thị trường thứ cấp hoặc các chủ đầu tư cần đẩy hàng cuối năm, thường linh hoạt hơn về giá và chính sách thanh toán.
Một vài nguyên tắc chung giúp giảm rủi ro: ưu tiên sản phẩm phù hợp khả năng tài chính và nhu cầu ở thực thay vì chạy theo kỳ vọng tăng giá; kiểm tra kỹ pháp lý dự án và tiến độ xây dựng; và giữ tỷ lệ vay ở mức mà tiền trả nợ hằng tháng không bóp nghẹt chi tiêu của gia đình khi thu nhập biến động hoặc lãi suất đảo chiều. Đây là khung cân nhắc chung về mua nhà để ở, không phải khuyến nghị mua hay chờ đối với một dự án cụ thể.