Lập ngân sách gia đình, 3 sai lầm dễ khiến bạn càng ghi chép càng áp lực
Lập ngân sách giúp gia đình kiểm soát dòng tiền, nhưng nếu quá cứng nhắc, việc ghi chép chi tiêu có thể trở thành nguồn áp lực. Ba sai lầm dưới đây khá phổ biến và dễ khiến kế hoạch tài chính khó duy trì lâu dài.
Tháng nào cũng săn sale, đừng bỏ qua 5 nguyên tắc để tránh mua sắm quá tay
Tưởng đang tiết kiệm nhưng 3 cách này có thể khiến bạn tốn tiền hơn
5 khoản chi tiêu âm thầm 'rút ví' tân sinh viên, cẩn thận dính phải nợ nần cuối tháng
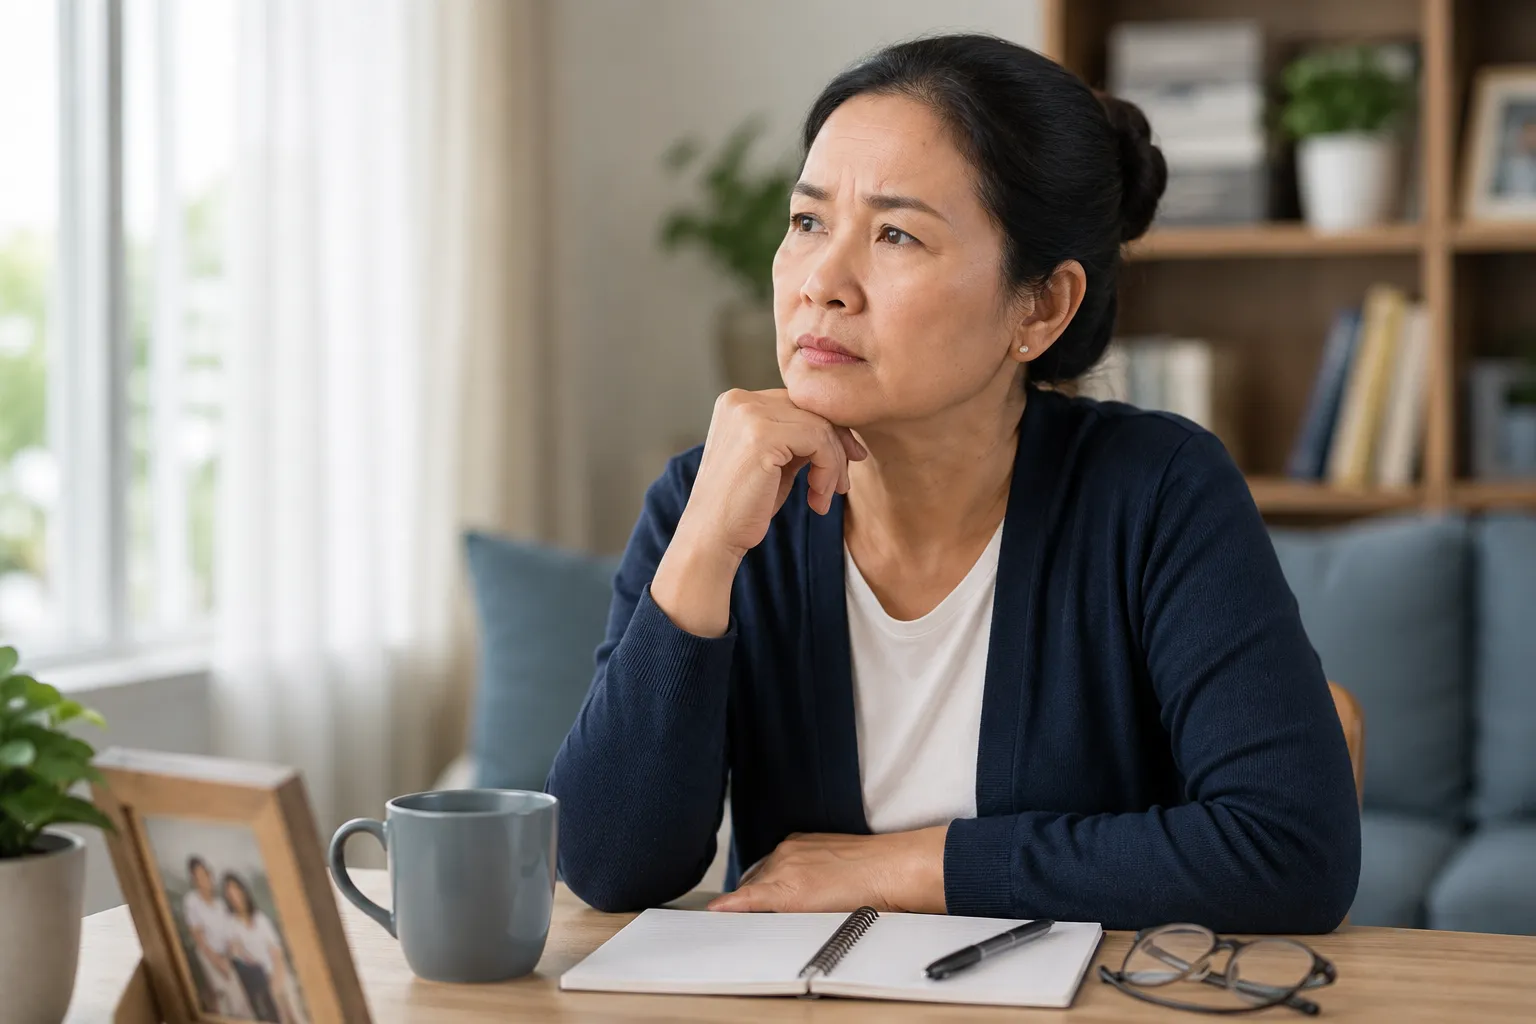
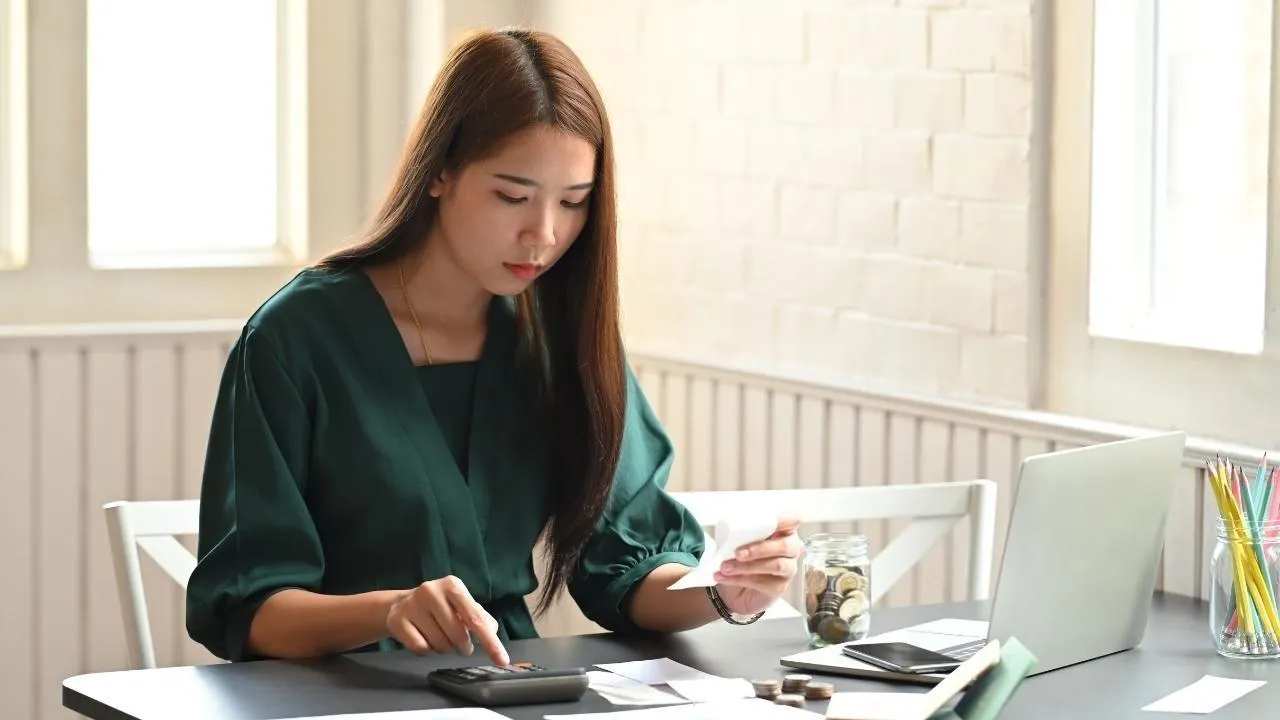
Lập ngân sách thường được xem là bước đầu tiên để quản lý tài chính gia đình. Tuy nhiên, không ít người càng chăm chỉ ghi lại các khoản chi càng cảm thấy mệt mỏi. Một cốc cà phê cũng khiến họ áy náy, vài trăm nghìn phát sinh ngoài dự tính đã bị xem là “vỡ kế hoạch”.
Thực tế, vấn đề đôi khi không nằm ở việc gia đình chi quá nhiều mà ở cách xây dựng ngân sách quá cứng nhắc.
Lập ngân sách quá chi tiết
Nhiều người bắt đầu bằng một bảng chi tiêu rất cụ thể: tiền ăn 6 triệu đồng, xăng xe 1,5 triệu đồng, mua sắm 2 triệu đồng, giải trí 1 triệu đồng... Sau đó, từng khoản nhỏ trong ngày cũng được ghi lại.
Cách làm này có thể giúp nhìn rõ dòng tiền trong giai đoạn đầu, nhưng nếu phải duy trì quá lâu, việc quản lý tiền rất dễ trở thành một công việc thứ hai.
Ngân sách gia đình không nhất thiết phải chính xác đến từng nghìn đồng. Quan trọng hơn là biết tiền đang được sử dụng vào đâu và những nhóm chi tiêu lớn có nằm trong khả năng tài chính hay không.
Thay vì chia thành 15-20 mục nhỏ, có thể gom thành một số nhóm chính như chi phí cố định, ăn uống, con cái, chi tiêu cá nhân, tiết kiệm và dự phòng. Một hệ thống đơn giản, dễ duy trì thường hữu ích hơn bảng tính chi tiết nhưng nhanh chóng bị bỏ dở.
Coi ngân sách là giới hạn không được phép vượt
Một nguyên nhân khác khiến việc lập ngân sách trở nên áp lực là đặt ra một con số rồi xem đó như giới hạn tuyệt đối.
Chẳng hạn, ngân sách ăn uống của gia đình là 7 triệu đồng. Trong tháng, nhà có khách, giá thực phẩm tăng hoặc trẻ bị ốm khiến chi phí phát sinh thêm 800.000 đồng. Nếu coi khoản vượt này là một thất bại, người lập ngân sách rất dễ rơi vào tâm lý tự trách.
Trong thực tế, chi tiêu gia đình hiếm khi giống nhau hoàn toàn giữa các tháng. Có tháng phát sinh nhiều khoản, nhưng cũng có tháng chi tiêu thấp hơn dự kiến.
Vì vậy, ngân sách nên được xem là khoảng định hướng thay vì một chiếc khuôn cố định. Với những nhóm chi phí thường xuyên biến động, có thể dự trù một biên độ nhất định để chủ động xử lý phát sinh.
Quan trọng hơn, khi một khoản tăng, hãy xem tổng ngân sách có thể điều chỉnh ở đâu thay vì cố ép mọi khoản phải nằm đúng con số ban đầu.
Quản lý tài chính là quá trình cân đối dòng tiền, không phải cuộc kiểm tra xem bạn có tuân thủ bảng chi tiêu tuyệt đối hay không.
Chỉ theo dõi khoản phải chi mà quên dành tiền để tận hưởng
Một bảng ngân sách chỉ có tiền nhà, điện nước, học phí, thực phẩm, bảo hiểm và các khoản tiết kiệm có thể khiến cuộc sống trở nên quá chặt chẽ.
Khi mọi khoản chi cho bản thân đều bị xem là không cần thiết, việc quản lý tiền dễ tạo cảm giác thiếu thốn. Về lâu dài, cách này cũng khó duy trì.
Một ngân sách thực tế nên có khoản tiền được phép sử dụng cho những nhu cầu mang lại niềm vui, chẳng hạn ăn ngoài, mua một món đồ yêu thích, đi chơi cuối tuần hoặc một khoản nhỏ dành riêng cho mỗi thành viên.
Bên cạnh đó, nên dành tiền cho những mục tiêu cụ thể như quỹ du lịch, mua nhà, học tập cho con hoặc nghỉ hưu. Khi biết khoản tiền tiết kiệm đang hướng tới một mục tiêu rõ ràng, việc cắt giảm một số chi tiêu không cần thiết sẽ dễ chấp nhận hơn.
Mục tiêu của việc lập ngân sách không phải là ghi lại từng đồng đã tiêu mà giúp gia đình biết mình có bao nhiêu tiền, ưu tiên điều gì và còn bao nhiêu khoảng trống cho những nhu cầu khác.
Nếu một bảng ngân sách khiến bạn ngày càng căng thẳng, liên tục cảm thấy mình “chi sai” hoặc không thể duy trì quá vài tuần, có lẽ vấn đề nằm ở phương pháp chứ chưa chắc ở mức chi tiêu.
Một kế hoạch tài chính tốt không cần hoàn hảo. Nó cần đủ rõ để giúp gia đình kiểm soát dòng tiền, đủ linh hoạt để thích ứng với những tháng phát sinh và đủ thực tế để mọi người có thể duy trì lâu dài.