Vì sao nên trích tiền tiết kiệm ngay khi nhận lương?
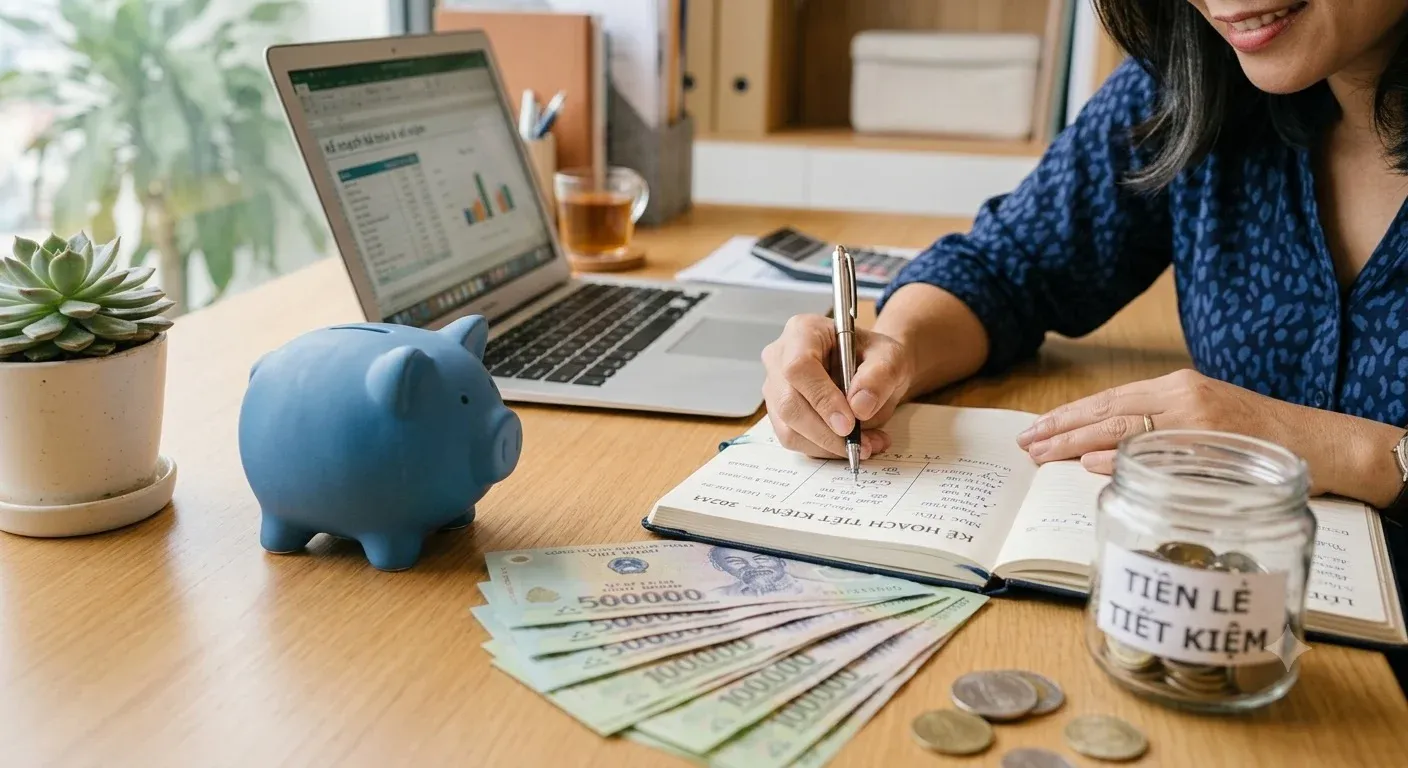
Thay vì chờ đến cuối tháng mới dành dụm số tiền còn lại, trích riêng một khoản ngay khi nhận lương giúp mỗi người chủ động kiểm soát chi tiêu, duy trì thói quen tích lũy và chuẩn bị tốt hơn cho những kế hoạch tài chính trong tương lai.
Mỗi tháng để dành vài triệu đồng, nên mua vàng hay gửi tiết kiệm?
Có tiền trong tài khoản, đừng vội gửi tiết kiệm nếu chưa tính 5 điều này
Chờ cuối tháng mới tiết kiệm, rất dễ chẳng còn gì
Không phải ai cũng tiêu tiền vào những món đồ đắt đỏ. Thu nhập hằng tháng thường được phân bổ cho tiền nhà, ăn uống, đi lại, hóa đơn, mua sắm và những cuộc gặp gỡ bạn bè. Mỗi khoản chi riêng lẻ có thể không lớn, nhưng cộng lại dễ chiếm phần đáng kể trong ngân sách.
Khi chưa xác định trước số tiền cần tiết kiệm, nhiều người có xu hướng xem toàn bộ số dư tài khoản là khoản tiền có thể sử dụng. Những món đồ phát sinh hay lời mời đi ăn cuối tuần đều dễ được chấp nhận nếu tài khoản vẫn còn tiền.
Đến cuối tháng, việc tiết kiệm phụ thuộc vào số dư còn lại. Nếu chi tiêu vượt dự tính, khoản dành dụm có thể giảm xuống, thậm chí không còn.
Ngược lại, khi trích tiền tiết kiệm ngay sau ngày nhận lương, mỗi người sẽ biết rõ số tiền thực tế có thể sử dụng trong tháng. Nhờ đó, tích lũy trở thành một phần của kế hoạch tài chính, thay vì chỉ được thực hiện khi còn dư tiền.
Chủ động ngân sách, hạn chế chi tiêu ngoài kế hoạch
Giả sử một người có thu nhập 15 triệu đồng mỗi tháng và đặt mục tiêu tiết kiệm 1,5 triệu đồng. Sau khi chuyển khoản này sang tài khoản riêng, người đó còn 13,5 triệu đồng để phân bổ cho các nhu cầu trong tháng.
Khoản tiết kiệm không nhất thiết phải lớn ngay từ đầu. Điều quan trọng là lựa chọn mức phù hợp với thu nhập, chi phí thiết yếu và nghĩa vụ tài chính hiện có.
Khi biết rõ ngân sách còn lại, mỗi người có thể chủ động giới hạn chi tiêu cho ăn uống bên ngoài, mua sắm hoặc giải trí. Nếu một khoản chi vượt dự tính, họ cũng dễ nhận ra cần điều chỉnh ở đâu, thay vì đợi đến cuối tháng mới phát hiện tài khoản gần cạn.
Tuy nhiên, tiết kiệm trước không có nghĩa là cố giữ một con số bất kể hoàn cảnh. Nếu chi phí sinh hoạt, tiền học của con, tiền thuê nhà hoặc các khoản trả nợ đang chiếm phần lớn thu nhập, mức tiết kiệm cần được điều chỉnh để tránh phải vay mượn hoặc rút lại tiền đã dành dụm.
Duy trì tích lũy đều đặn theo thời gian
Một lợi ích quan trọng của việc tiết kiệm ngay khi nhận lương là hình thành thói quen tích lũy ổn định. Thay vì chỉ dành dụm vào những tháng chi tiêu ít, mỗi người có thể duy trì một khoản đều đặn và theo dõi tiến độ thực hiện mục tiêu.
Chẳng hạn, nếu mỗi tháng tiết kiệm 1,5 triệu đồng, sau một năm số tiền tích lũy sẽ đạt 18 triệu đồng, chưa tính tiền lãi nếu được gửi tiết kiệm. Khi thu nhập tăng, người tiết kiệm có thể cân nhắc nâng mức đóng góp tùy theo khả năng thực tế.
Để duy trì thói quen, có thể thiết lập lệnh chuyển tiền tự động sau ngày nhận lương. Cách làm này giúp hạn chế việc trì hoãn, nhưng cần bảo đảm tài khoản thanh toán vẫn đủ tiền cho các hóa đơn và khoản chi thiết yếu.
Với người có thu nhập không cố định, nên xác định một khoản tiết kiệm tối thiểu phù hợp trong những tháng thu nhập thấp. Khi thu nhập tốt hơn, có thể dành thêm một phần để đẩy nhanh tiến độ tích lũy.
Nên tiết kiệm bao nhiêu khi vừa nhận lương?
Không có tỷ lệ tiết kiệm nào phù hợp với tất cả mọi người. Một số quy tắc quản lý tài chính cá nhân gợi ý dành khoảng 20% thu nhập cho tiết kiệm và các mục tiêu tài chính. Tuy nhiên, đây chỉ là mức tham khảo, không phải yêu cầu bắt buộc.
Người đang trả nợ, thuê nhà tại thành phố lớn hoặc nuôi con nhỏ có thể cần ưu tiên các khoản chi thiết yếu trước. Nếu chưa có thói quen tích lũy, bạn có thể bắt đầu bằng một khoản nhỏ, duy trì đều đặn rồi điều chỉnh sau khi đã nắm rõ mức chi tiêu thực tế.
Bên cạnh đó, cần phân biệt tiền tiết kiệm cho các mục tiêu dài hạn với quỹ dự phòng dành cho những tình huống bất ngờ như mất việc, ốm đau hoặc phát sinh chi phí lớn. Quỹ dự phòng nên được giữ ở nơi tương đối an toàn, dễ tiếp cận khi cần, thay vì dồn toàn bộ tiền vào những khoản khó rút ngay.
Trích tiền tiết kiệm khi nhận lương không làm thu nhập tăng lên, nhưng giúp mỗi người chủ động hơn trong cách sử dụng số tiền mình kiếm được. Bắt đầu bằng một khoản vừa sức, duy trì đều đặn và điều chỉnh theo hoàn cảnh là cách thiết thực để xây dựng nền tảng tài chính vững vàng hơn theo thời gian.