Không cần bắt đầu bằng một khoản tiền lớn hay cắt bỏ mọi khoản chi cho bản thân. Với nhiều người, việc duy trì một vài thói quen tài chính đơn giản mỗi ngày có thể giúp khoản tiết kiệm cuối năm tăng lên đáng kể.
Bước sang tuổi 45 với khoản tiết kiệm khiêm tốn, nợ chưa trả hết hay chưa có kế hoạch nghỉ hưu không có nghĩa là đã quá muộn để thay đổi. Điều quan trọng là điều chỉnh cách chi tiêu, tích lũy và đầu tư để chủ động hơn về tài chính trong những năm tới.
Giá thấp luôn tạo cảm giác tiết kiệm, nhưng một món đồ rẻ chưa chắc là lựa chọn kinh tế nhất. Khi tính cả độ bền, chi phí phát sinh và khả năng phải mua lại, nhiều khoản tưởng đã “mua được giá hời” lại trở thành tiền mất thêm.
Nếu tiết kiệm trong ăn uống, sinh hoạt không đúng cách, bạn có thể làm tăng nguy cơ tiếp xúc với vi sinh vật, độc tố hoặc các chất có hại cho sức khỏe.
Thu nhập tăng nhưng cuối tháng tài khoản vẫn chẳng còn bao nhiêu? Vấn đề đôi khi không nằm ở số tiền kiếm được, mà ở cách mỗi người phân bổ và sử dụng tiền trong cuộc sống hàng ngày.
Tiết kiệm là thói quen tốt, nhưng không phải khoản chi nào cũng nên cắt giảm đến mức thấp nhất. Có những khoản nếu trì hoãn hoặc quá dè sẻn hôm nay, bạn có thể phải bỏ ra nhiều tiền bạc, thời gian và công sức hơn về sau.
Nếu tiết kiệm mãi không thành, vấn đề đôi khi không nằm ở thu nhập hay ý chí, mà ở cách kỷ luật quá sức, quá cứng nhắc và không phù hợp với đời sống thực tế.
Cắt giảm chi tiêu là cách nhiều người lựa chọn để quản lý tài chính. Tuy nhiên, nếu chỉ nhìn vào số tiền phải trả ngay lúc này, một số cách tiết kiệm có thể khiến tổng chi phí tăng lên về lâu dài.
Tối giản chi tiêu không có nghĩa là mua món rẻ nhất, cắt hết những khoản vui chơi hay cố gắng không mua bất cứ thứ gì. Tiết kiệm sai cách đôi khi còn khiến bạn tốn nhiều tiền hơn về sau.
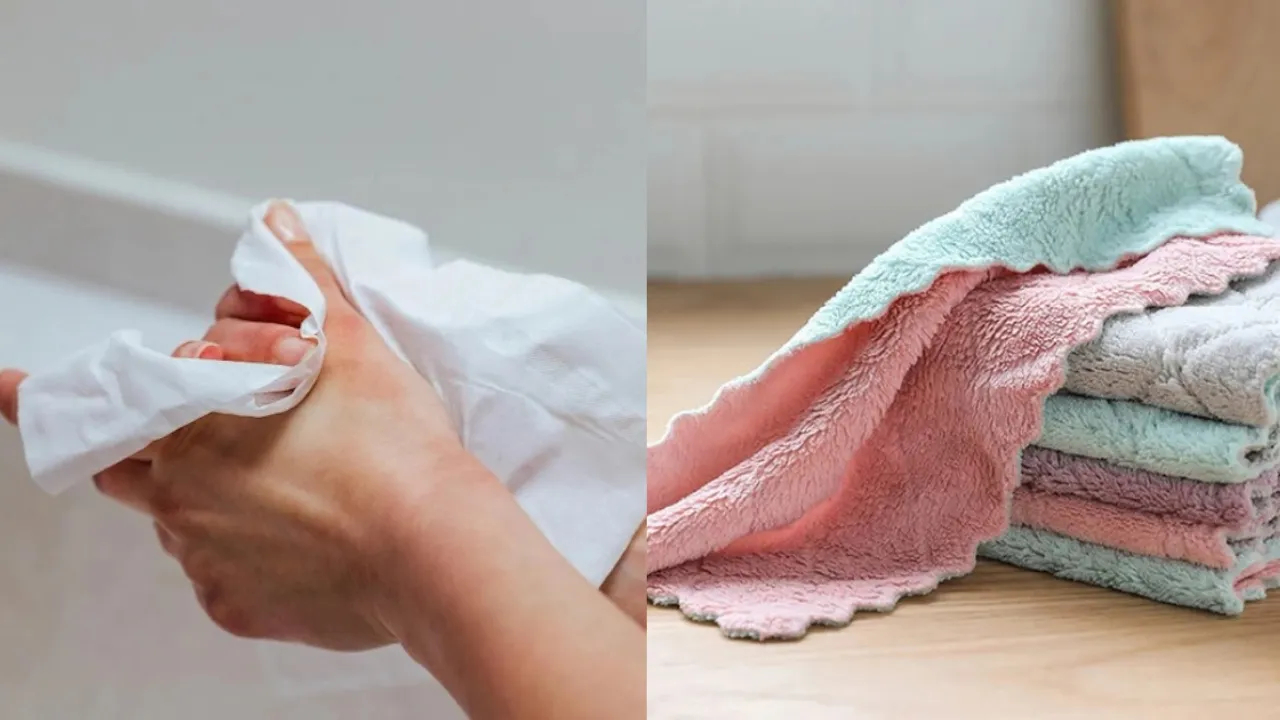
Khăn giấy tiện lợi nhưng phải mua thường xuyên, trong khi khăn vải có thể tái sử dụng nhưng phát sinh thêm chi phí giặt giũ. Dùng loại nào để tiết kiệm phụ thuộc vào cách sử dụng và từng công việc trong gia đình.