Qua tuổi 40 mới hiểu: 5 cách giữ tiền để không chật vật khi biến cố ập đến
Thu nhập có thể giảm, công việc có thể thay đổi, trong khi các khoản chi cho gia đình vẫn tiếp diễn. Xây dựng thói quen tiết kiệm từ sớm giúp người sau tuổi 40 chủ động hơn trước những tình huống bất ngờ.
Mỗi tháng để dành vài triệu đồng, nên mua vàng hay gửi tiết kiệm?
Có tiền trong tài khoản, đừng vội gửi tiết kiệm nếu chưa tính 5 điều này
Ở tuổi trung niên, nhiều người phải cùng lúc lo chi phí sinh hoạt, nuôi dạy con cái, chăm sóc cha mẹ và chuẩn bị cho tuổi nghỉ hưu. Khi trách nhiệm tài chính tăng lên, chỉ cần mất việc hoặc phát sinh một khoản chi lớn, kế hoạch của cả gia đình cũng có thể bị đảo lộn.
Vì vậy, bên cạnh việc kiếm tiền, biết giữ tiền và xây dựng khoản dự phòng là điều cần thiết. Dưới đây là 5 cách giúp bạn từng bước củng cố nền tảng tài chính cá nhân.
Đừng đợi thu nhập cao mới bắt đầu tiết kiệm
Nhiều người nghĩ rằng phải có mức lương tốt mới đủ khả năng tích lũy. Tuy nhiên, thu nhập tăng cũng có thể kéo theo nhu cầu mua sắm, nâng cấp cuộc sống và những khoản chi mới. Nếu không có kế hoạch, kiếm được nhiều tiền hơn chưa chắc đồng nghĩa với việc giữ lại được nhiều hơn.
Thay vì chờ đến khi tài chính dư dả, hãy bắt đầu bằng khoản tiền phù hợp với khả năng, chẳng hạn 500.000 đồng hoặc 1 triệu đồng mỗi tháng. Ngay khi nhận lương, bạn có thể chuyển khoản này sang tài khoản tiết kiệm riêng rồi mới phân bổ phần còn lại cho chi tiêu.
Điều quan trọng là duy trì đều đặn và tăng mức tiết kiệm khi thu nhập cho phép. Thói quen này giúp bạn hình thành kỷ luật tài chính mà không tạo áp lực quá lớn lên ngân sách gia đình.
Ưu tiên xây dựng quỹ dự phòng
Sau tuổi 40, một gia đình có thể phải gánh nhiều khoản chi cố định như tiền nhà, học phí, sinh hoạt, chăm sóc cha mẹ hoặc trả nợ. Nếu thu nhập đột ngột gián đoạn, việc thiếu tiền mặt có thể buộc bạn vay mượn hoặc bán tài sản không đúng thời điểm.
Một mục tiêu thường được cân nhắc là quỹ dự phòng tương đương 3-6 tháng chi phí thiết yếu. Người có thu nhập thất thường, nhiều người phụ thuộc hoặc khó tìm công việc thay thế có thể hướng đến mức cao hơn nếu điều kiện cho phép.
Chẳng hạn, nếu gia đình cần 12 triệu đồng mỗi tháng cho các khoản thiết yếu, quỹ dự phòng 6 tháng sẽ tương đương 72 triệu đồng. Bạn không cần tích lũy toàn bộ ngay lập tức mà có thể chia thành các mục tiêu nhỏ theo tháng.
Khoản tiền này nên được giữ ở nơi tương đối an toàn, dễ rút khi cần và tách biệt với tiền đầu tư dài hạn. Mục đích của quỹ dự phòng là giúp gia đình có thời gian xoay xở, không phải tìm kiếm lợi nhuận cao.
Kiểm soát những khoản chi nhỏ nhưng kéo dài
Một vài lần đặt đồ ăn, mua sắm theo cảm hứng hoặc các dịch vụ đăng ký ít sử dụng có thể không đáng kể nếu xét riêng lẻ. Nhưng khi cộng dồn trong nhiều tháng, chúng có thể chiếm một phần đáng kể ngân sách.
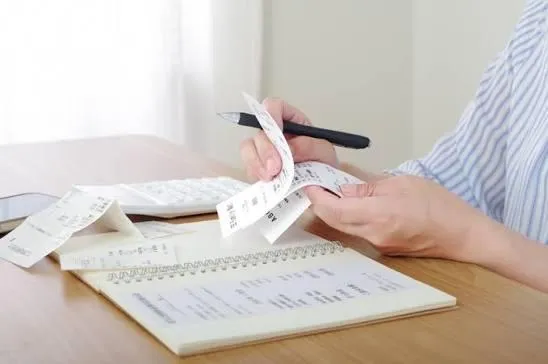
Hãy thử ghi lại chi tiêu trong 30 ngày, phân loại thành các nhóm như nhà ở, ăn uống, đi lại, con cái, mua sắm và giải trí. Sau đó, xác định khoản nào cần thiết, khoản nào có thể giảm hoặc loại bỏ.
Bạn không cần cắt bỏ mọi sở thích để tiết kiệm. Thay vào đó, hãy hạn chế mua hàng chỉ vì đang giảm giá, tránh mua sắm khi tâm trạng không ổn định và cân nhắc kỹ trước những khoản chi lớn.
Khi biết tiền đang được sử dụng vào đâu, bạn sẽ dễ tìm ra cách điều chỉnh mà không ảnh hưởng quá nhiều đến chất lượng sống.
Chủ động tạo thêm nguồn thu nhập
Một công việc ổn định ở hiện tại không bảo đảm thu nhập sẽ duy trì mãi mãi. Doanh nghiệp có thể tái cơ cấu, nhu cầu thị trường thay đổi hoặc sức khỏe khiến bạn không thể làm việc với cường độ như trước.
Vì vậy, người bước vào tuổi trung niên nên duy trì kỹ năng nghề nghiệp và cân nhắc những nguồn thu bổ sung phù hợp. Tùy kinh nghiệm, bạn có thể nhận việc theo dự án, dạy thêm, tư vấn chuyên môn hoặc kinh doanh nhỏ.
Nguồn thu phụ không nhất thiết phải lớn ngay từ đầu. Điều quan trọng là tạo thêm lựa chọn nếu công việc chính gặp khó khăn.
Tuy nhiên, cần cân nhắc sức khỏe, thời gian và vốn trước khi bắt đầu. Đừng vì muốn kiếm tiền nhanh mà vay nợ lớn hoặc tham gia những mô hình hứa hẹn lợi nhuận cao nhưng thiếu cơ sở rõ ràng.
Đặt mục tiêu tích lũy cụ thể cho từng giai đoạn
Tiết kiệm sẽ dễ duy trì hơn khi bạn biết mình đang dành tiền cho mục đích gì. Thay vì chỉ đặt mục tiêu chung chung là có nhiều tiền hơn, hãy xác định những khoản cần chuẩn bị như quỹ dự phòng, học phí cho con, chăm sóc sức khỏe hoặc nghỉ hưu.
Bạn có thể bắt đầu với một tỷ lệ phù hợp, chẳng hạn 5-10% thu nhập mỗi tháng, rồi điều chỉnh theo khả năng thực tế. Nếu đang có nhiều khoản chi bắt buộc, hãy chọn mức thấp hơn nhưng cố gắng duy trì đều đặn.
Khi nhận tiền thưởng hoặc có thu nhập ngoài dự kiến, bạn cũng có thể dành một phần để bổ sung khoản tích lũy. Định kỳ mỗi vài tháng, hãy xem lại ngân sách và tiến độ để điều chỉnh mục tiêu cho phù hợp với hoàn cảnh gia đình.
Mục tiêu không phải giữ tiền bằng mọi giá, mà là phân bổ nguồn lực hợp lý giữa nhu cầu hiện tại và những kế hoạch dài hạn.
Sau tuổi 40, không ai có thể chắc chắn công việc luôn ổn định hay gia đình sẽ không phát sinh những khoản chi ngoài dự kiến. Nhưng mỗi người có thể chuẩn bị tốt hơn bằng cách tiết kiệm đều đặn, kiểm soát chi tiêu và xây dựng quỹ dự phòng.