Mỗi tháng để dành vài triệu đồng, nên mua vàng hay gửi tiết kiệm?
Mỗi tháng dư ra 2-3 triệu đồng, nhiều người muốn dành riêng một khoản để tích lũy nhưng phân vân nên mua vàng hay gửi tiết kiệm. Hai lựa chọn có cách sinh lời và mức độ rủi ro khác nhau, vì vậy cần cân nhắc mục tiêu tài chính trước khi quyết định.
Chuẩn bị mua vàng, 5 điều nên cân nhắc trước khi xuống tiền
Vàng đã tăng mạnh, lãi suất gửi tiết kiệm hấp dẫn: Tiền nhàn rỗi lúc này nên đi đâu?
Mỗi tháng mua 1 chỉ hoặc chờ gom đủ tiền 1 cây mới mua vàng: Cách nào có lợi hơn?
Gửi tiết kiệm giúp dễ tính toán tiền lãi
Giả sử mỗi tháng bạn để dành được 3 triệu đồng. Sau một năm, tổng số tiền gốc tích lũy là 36 triệu đồng, chưa tính lãi. Nếu gửi tiết kiệm, khoản tiền này có thể sinh lời theo lãi suất và kỳ hạn ngân hàng áp dụng.
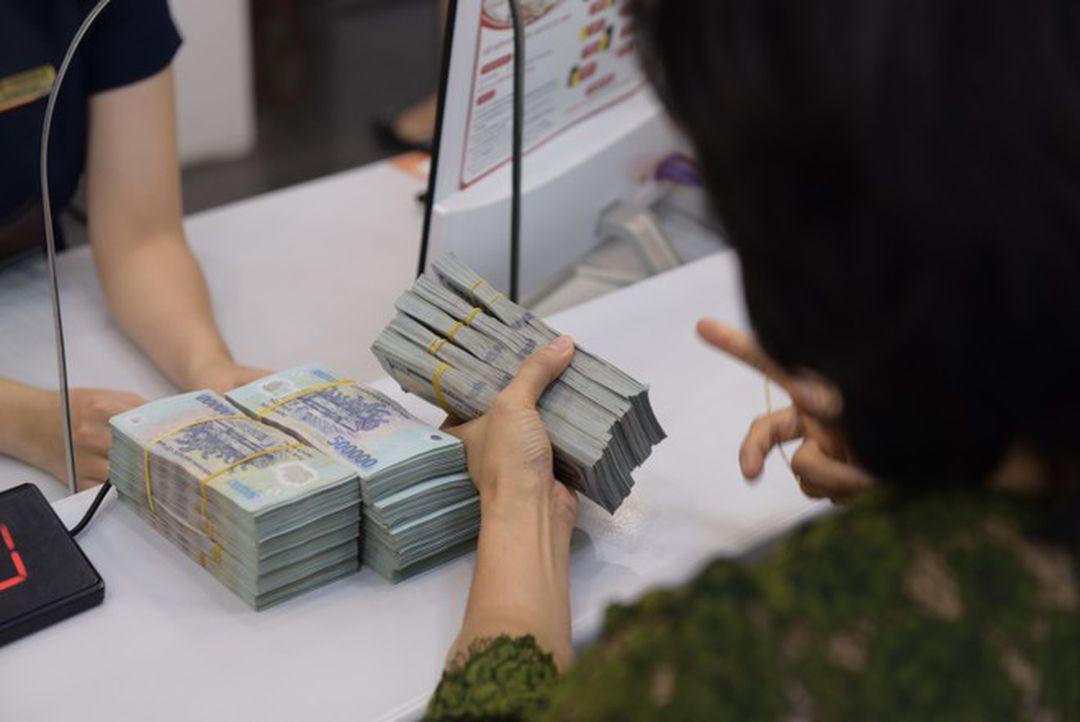
Chẳng hạn, nếu gửi 36 triệu đồng trong một năm với lãi suất giả định 5%/năm và giữ nguyên đến ngày đáo hạn, tiền lãi sẽ là 1,8 triệu đồng. Tuy nhiên, đây là trường hợp gửi toàn bộ số tiền ngay từ đầu.
Nếu mỗi tháng mới gửi thêm 3 triệu đồng, tiền lãi sẽ thấp hơn do từng khoản tiền chỉ được hưởng lãi trong khoảng thời gian thực gửi. Số tiền nhận được còn phụ thuộc vào lãi suất tại thời điểm gửi và hình thức trả lãi.
Ưu điểm của tiết kiệm là người gửi có thể dự tính tương đối rõ số tiền nhận được khi đến hạn. Đây cũng là cách phù hợp với người muốn tích lũy đều đặn, hạn chế biến động giá trị khoản tiền dành dụm.
Dù vậy, cần chọn kỳ hạn phù hợp với thời điểm dự kiến sử dụng tiền. Nếu rút trước hạn, khoản tiền rút thường chỉ được hưởng lãi suất không kỳ hạn theo quy định và thỏa thuận áp dụng. Một số sản phẩm cho phép rút trước hạn một phần, nhưng điều kiện cụ thể tùy ngân hàng.
Mua vàng có cơ hội tăng giá nhưng không bảo đảm sinh lời
Với khoản tiền dư 3 triệu đồng mỗi tháng, bạn có thể tích lũy dần để mua vàng khi đủ ngân sách cho loại sản phẩm phù hợp. Tuy nhiên, khác với tiền gửi có lãi suất xác định theo kỳ hạn, giá trị khoản vàng nắm giữ phụ thuộc vào diễn biến thị trường.
Nếu giá vàng tăng, khoản tích lũy có thể tăng giá trị. Ngược lại, khi giá giảm, người mua có thể chịu lỗ. Đáng chú ý, giá bán vàng cho khách hàng thường cao hơn giá cửa hàng mua lại. Khoảng chênh lệch này khiến người mua có thể lỗ ngay cả khi giá thị trường không biến động nhiều.
Nếu mua vàng định kỳ mỗi tháng, bạn sẽ mua ở những mức giá khác nhau. Để đánh giá hiệu quả, cần so sánh tổng số tiền đã chi với số tiền thực tế có thể thu về khi bán, thay vì chỉ nhìn giá vàng đang được niêm yết.
Vàng vì thế phù hợp hơn với người có thể giữ tài sản trong thời gian dài và chấp nhận biến động giá. Nếu lựa chọn hình thức này, nên tìm hiểu kỹ loại vàng, tuổi vàng, hóa đơn và chính sách mua lại của nơi giao dịch.
Khi cần tiền gấp, lựa chọn nào linh hoạt hơn?
Khả năng tiếp cận tiền cũng là yếu tố cần tính đến. Với tiền gửi không kỳ hạn hoặc khoản tiền để trong tài khoản thanh toán, việc sử dụng thường linh hoạt hơn. Trong khi đó, gửi tiết kiệm có kỳ hạn có thể khiến người gửi mất phần lớn tiền lãi dự kiến nếu phải rút trước hạn.
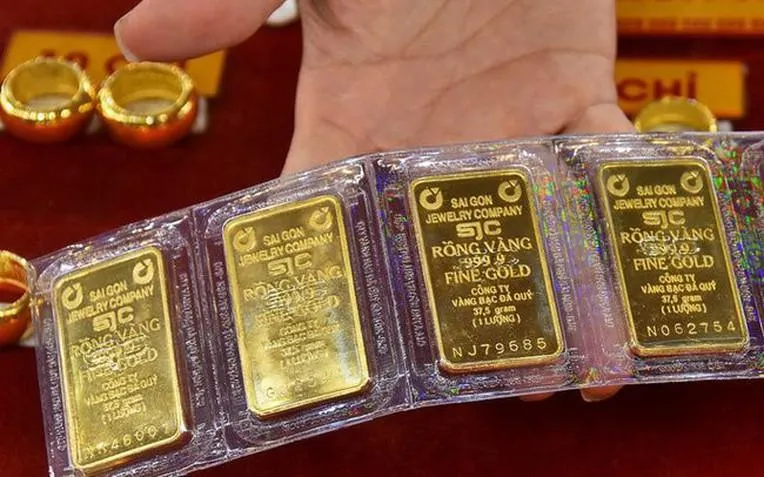
Với vàng, người sở hữu có thể bán để lấy tiền khi cần, nhưng số tiền nhận được phụ thuộc vào giá mua vào của cửa hàng tại thời điểm giao dịch, loại vàng và điều kiện thu mua. Nếu phải bán khi giá giảm hoặc chênh lệch mua vào - bán ra lớn, khoản tiền thu về có thể thấp hơn số vốn ban đầu.
Do đó, nếu khoản tiền dành dụm có thể cần dùng để trả tiền nhà, chi phí sinh hoạt hoặc xử lý việc đột xuất, bạn không nên dồn toàn bộ vào vàng hay gửi có kỳ hạn dài. Giữ một khoản dự phòng dễ tiếp cận sẽ giúp giảm nguy cơ phải bán tài sản hoặc rút tiết kiệm vào thời điểm bất lợi.
Mỗi tháng dư vài triệu đồng, nên chọn cách nào?
Không có phương án phù hợp với tất cả mọi người. Nếu ưu tiên sự ổn định và muốn dự tính trước khoản lãi, gửi tiết kiệm có thể phù hợp hơn. Nếu chấp nhận giá trị tài sản lên xuống và có kế hoạch nắm giữ lâu dài, bạn có thể cân nhắc dành một phần tiền để mua vàng.
Trước khi quyết định, nên xác định rõ ba vấn đề: khoản tiền này dự kiến dùng vào việc gì, khi nào cần sử dụng và bạn có thể chấp nhận mức biến động đến đâu.
Nếu chưa có khoản dự phòng cho những chi phí bất ngờ, hãy ưu tiên xây dựng quỹ này trước. Sau đó, phần tiền tích lũy có thể được phân bổ theo nhu cầu, chẳng hạn giữ một phần trong tài khoản dễ rút, một phần gửi tiết kiệm và chỉ dành một phần phù hợp để mua vàng.
Điều quan trọng không phải là chọn được kênh sinh lời cao nhất trong mọi thời điểm, mà là duy trì thói quen tiết kiệm đều đặn và lựa chọn cách tích lũy phù hợp với khả năng tài chính của bản thân.