Lộ mã OTP, tài khoản bị mất tiền: Những việc cần làm ngay để giảm bớt thiệt hại
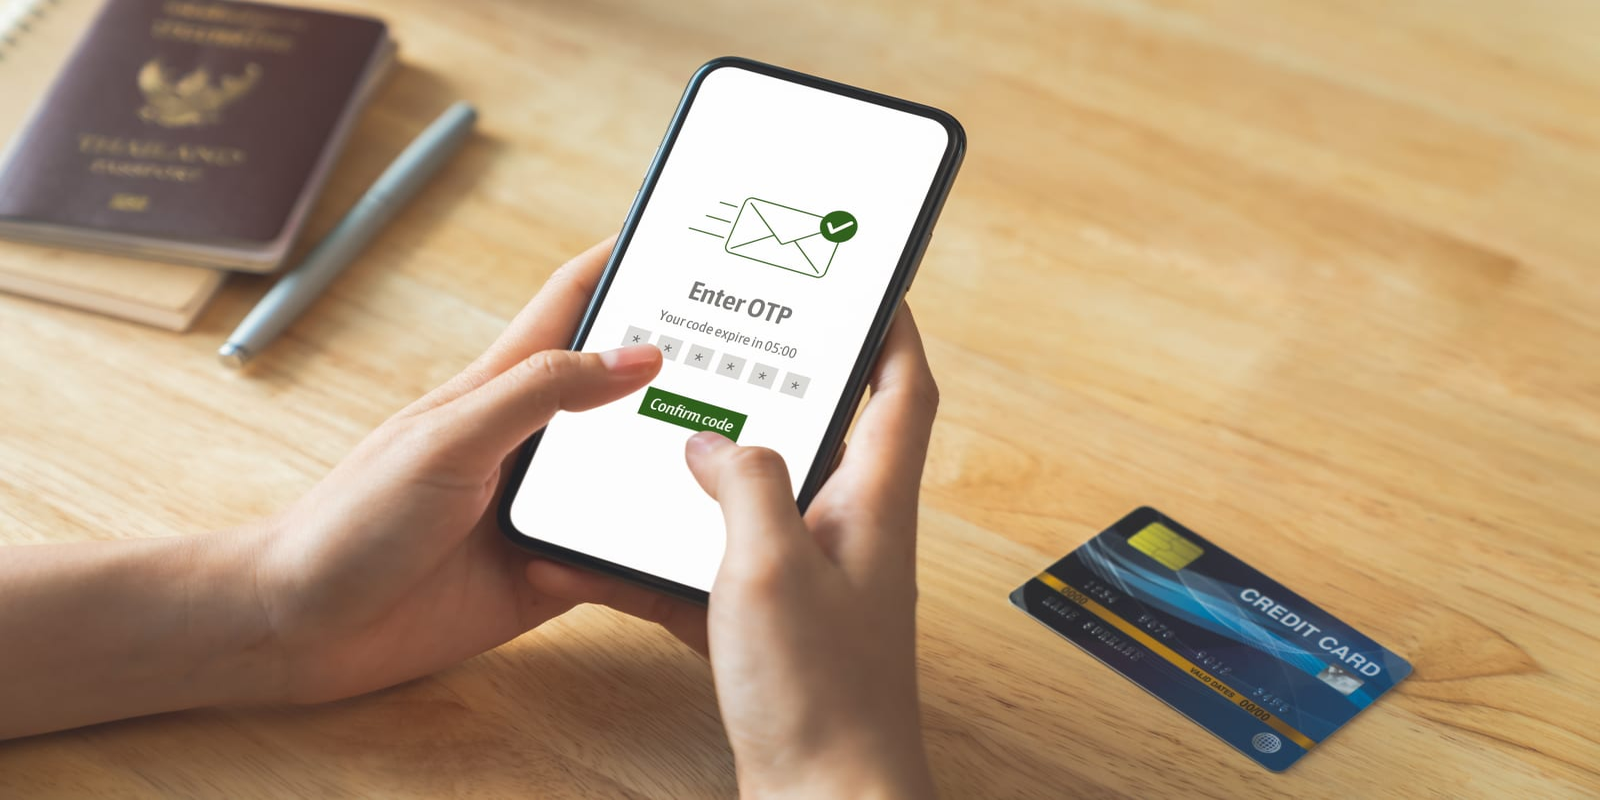
Khi kẻ gian lợi dụng để lấy mã OTP và thực hiện giao dịch tài khoản trái phép, người dùng cần hành động thật nhanh để hạn chế thiệt hại và bảo vệ quyền lợi của mình.
11 loại tài khoản phải liên kết ứng dụng VNeID trước 31/12/2026
Tài khoản ngân hàng bỗng dưng 'đóng băng': 6 nguyên nhân nhiều người không ngờ tới
Trong thực tế, nhiều vụ lừa đảo bắt đầu bằng một cuộc gọi, tin nhắn hoặc đường link giả mạo. Đối tượng có thể tự xưng là nhân viên ngân hàng, yêu cầu khách hàng cung cấp thông tin hoặc thực hiện một số thao tác trên điện thoại. Sau khi có được mã OTP, kẻ gian có thể lợi dụng thông tin này để thực hiện giao dịch trên tài khoản của bạn.
3 bước cần làm ngay khi tài khoản có giao dịch bất thường
Lập tức liên hệ ngân hàng để khóa và tra soát giao dịch
Việc đầu tiên cần làm là liên hệ ngay với ngân hàng thông qua kênh chính thức, chẳng hạn số hotline được công bố trên website, ứng dụng hoặc mặt sau thẻ.
Khách hàng cần thông báo rõ rằng tài khoản vừa phát sinh giao dịch mà mình không thực hiện, đồng thời đề nghị ngân hàng hỗ trợ khóa hoặc tạm dừng các dịch vụ liên quan nếu cần thiết.
Sau đó, người dùng nên yêu cầu ngân hàng thực hiện tra soát giao dịch, cung cấp thông tin về giao dịch nghi vấn và hướng dẫn các thủ tục tiếp theo.
Tốc độ xử lý rất quan trọng. Không nên chờ thêm để xem tiền có được hoàn lại hay giao dịch có tiếp tục phát sinh hay không.
Lưu giữ toàn bộ bằng chứng liên quan
Ngay sau khi phát hiện dấu hiệu bất thường, người dùng cần lưu lại các thông tin có thể liên quan đến vụ việc.
Đó có thể là tin nhắn SMS, email, lịch sử giao dịch, số điện thoại đã gọi đến, tài khoản mạng xã hội, đường link được gửi, ảnh chụp màn hình hoặc nội dung trao đổi với đối tượng nghi lừa đảo.
Không nên vội xóa tin nhắn, lịch sử cuộc gọi hoặc các dữ liệu liên quan. Đây có thể là những thông tin cần thiết khi làm việc với ngân hàng hoặc cơ quan chức năng.
Nếu có thể, người dùng nên ghi lại thời điểm nhận cuộc gọi, thời điểm cung cấp OTP và thời điểm giao dịch bất thường xuất hiện để thuận tiện cho quá trình xác minh.
Trình báo công an khi có dấu hiệu lừa đảo
Nếu tài khoản đã bị chiếm đoạt tiền, người dùng nên trình báo vụ việc với cơ quan công an để được tiếp nhận và xác minh.
Các bằng chứng đã lưu giữ như số điện thoại, tài khoản nhận tiền, đường link, nội dung trao đổi hay thông tin giao dịch có thể được cung cấp cho cơ quan chức năng.
Đồng thời, không nên tiếp tục làm theo hướng dẫn của đối tượng lừa đảo với hy vọng lấy lại tiền. Những kẻ gian có thể tiếp tục viện nhiều lý do để yêu cầu nạn nhân chuyển thêm tiền hoặc cung cấp thêm thông tin bảo mật.
Một số lưu ý để bảo vệ tài khoản ngân hàng của bạn
OTP, mật khẩu, mã PIN và các thông tin bảo mật không nên được cung cấp cho bất kỳ người nào, kể cả người tự xưng là nhân viên ngân hàng.
Người dùng cũng cần tránh truy cập đường link lạ, cài ứng dụng ngân hàng từ nguồn không chính thức hoặc thực hiện các thao tác trên điện thoại theo yêu cầu của người không xác định.
Trước khi xác nhận giao dịch, cần kiểm tra kỹ số tiền, tài khoản nhận và nội dung giao dịch. Khi phát hiện bất thường, hãy dừng thao tác và liên hệ trực tiếp với ngân hàng qua kênh chính thức.
Trong trường hợp không may để lộ OTP và phát sinh giao dịch trái phép, nguyên tắc quan trọng nhất là hành động càng sớm càng tốt: liên hệ ngân hàng, yêu cầu tra soát, bảo toàn bằng chứng và trình báo cơ quan chức năng khi cần thiết.
Ngoài ra, một vấn đề thường được quan tâm là nếu khách hàng đã cung cấp OTP cho kẻ gian thì ngân hàng có phải chịu trách nhiệm hay không.
Theo quy định, việc xác định trách nhiệm không thể chỉ dựa vào một yếu tố duy nhất. Cần xem xét toàn bộ quá trình giao dịch, bao gồm hệ thống ngân hàng có hoạt động bình thường hay không, giao dịch có được xác thực đúng quy trình, ngân hàng có thực hiện các biện pháp bảo mật và cảnh báo theo quy định hay không, cũng như khách hàng đã bảo quản thông tin xác thực như thế nào.
Thông tư 50/2024/TT-NHNN quy định, các đơn vị cung cấp dịch vụ Online Banking có trách nhiệm hướng dẫn khách hàng bảo vệ thông tin xác thực, nhận diện các tình huống lừa đảo, giả mạo ứng dụng hoặc website ngân hàng và thông báo khi phát hiện giao dịch bất thường.
Ở chiều ngược lại, khách hàng cũng có trách nhiệm bảo mật OTP, mật khẩu, mã PIN và các thông tin xác thực khác. Việc chủ động cung cấp OTP cho người lạ, cài ứng dụng không rõ nguồn gốc hoặc thực hiện giao dịch theo hướng dẫn đáng ngờ có thể là những yếu tố được xem xét khi xác định nguyên nhân.
Vì vậy, không thể chỉ dựa vào việc khách hàng để lộ OTP để kết luận ngay ngân hàng phải hoàn trả hoặc khách hàng phải tự chịu toàn bộ khoản tiền bị mất. Việc xử lý và hoàn trả tiền, nếu có, cần căn cứ kết quả xác minh, quy định pháp luật và thỏa thuận giữa ngân hàng với khách hàng.