Tài khoản ‘bốc hơi’ hơn 95 triệu dù chủ tài khoản không thực hiện giao dịch
Chỉ sau 5 phút, tài khoản MBBank của khách hàng P.M.C (TP HCM) đã tự động thực hiện 3 giao dịch với tổng số tiền hơn 95 triệu đồng. Điều bất ngờ là chủ tài khoản không thực hiện các giao dịch đó. Sự vụ khiến khách hàng hoang mang.
Thông tin tới Tạp chí Tiếp thị và Gia đình, anh P.M.C (TP HCM) cho biết: “Tôi là khách hàng sử dụng dịch vụ của Ngân hàng TMCP Quân đội (MBBank).
Ngày 19/10/2026, tôi chuyển 100.000.000 đồng vào tài khoản MBBank của mình. Đây là tài khoản đã lâu không sử dụng, với mục đích dự kiến chuyển tiền trở lại tài khoản ngân hàng khác của mình.
Sau khi kiểm tra số dư, tôi phát hiện tài khoản chỉ còn khoảng 4,5 triệu đồng. Kiểm tra lịch sử giao dịch, tôi phát hiện 3 khoản ghi nợ mà tôi không chủ động thực hiện.
Theo sao kê chi tiết do MBBank cung cấp, các giao dịch ghi nợ gồm: vào hồi 22 giờ 58 phút 10 giây ngày 19/10/2026: 49.024.490 đồng; 22 giờ 58 phút 42 giây ngày 19/10/2026: 26.287.100 đồng; 23 giờ 03 phút 15 giây ngày 19/10/2026: 20.210.990 đồng. Tổng số tiền bị trừ khỏi tài khoản là: 95.522.580 đồng.
Tôi khẳng định không chủ động thực hiện các giao dịch này. Tôi không nhập mã OTP để xác nhận những giao dịch nêu trên.
Tôi cũng nhận được các tin nhắn OTP không do mình chủ động yêu cầu trong thời điểm xảy ra sự việc. Đây là một trong những tình tiết tôi đề nghị ngân hàng kiểm tra, đối chiếu với nhật ký hệ thống để xác định mối liên hệ, nếu có, giữa các tin nhắn và giao dịch ghi nợ.
Tôi không có đủ dữ liệu kỹ thuật để kết luận tài khoản bị chiếm quyền truy cập, bị lợi dụng thông tin xác thực hay phát sinh giao dịch thông qua một cơ chế thanh toán khác. Chính vì vậy, tôi mong muốn có một cuộc xác minh thực chất thay vì chỉ dừng ở việc ghi nhận các khoản tiền đã bị trừ.
Vấn đề tôi đặc biệt quan tâm là: Bằng cách nào 3 giao dịch có tổng giá trị hơn 95 triệu đồng được ghi nợ trong khi tôi không chủ động thực hiện các lệnh thanh toán đó?
Tôi đề nghị MBBank làm rõ các nội dung sau: Thứ nhất, giao dịch được khởi tạo từ đâu? Các giao dịch phát sinh thông qua ứng dụng ngân hàng số, thiết bị đã đăng ký, một kênh thanh toán liên kết, hệ thống trung gian hay phương thức nào khác?
Thứ hai, giao dịch được xác thực bằng cách nào? Từng giao dịch đã sử dụng OTP, Smart OTP, sinh trắc học, thiết bị tin cậy hay phương thức xác thực khác? Hệ thống có ghi nhận đầy đủ việc xác thực và sự chấp thuận của chủ tài khoản hay không?
Thứ ba, vì sao các giao dịch có giá trị lớn vẫn được hoàn tất? Tôi đề nghị ngân hàng giải thích các yêu cầu xác thực và biện pháp kiểm soát rủi ro được áp dụng tại thời điểm giao dịch, đặc biệt đối với các giao dịch có giá trị lớn và tài khoản lâu ngày không sử dụng.
Tôi không khẳng định mọi giao dịch trên 10 triệu đồng đều phải xác thực sinh trắc học trong mọi trường hợp. Tuy nhiên, tôi có quyền đặt câu hỏi liệu các giao dịch cụ thể trong vụ việc này đã đáp ứng đầy đủ yêu cầu xác thực áp dụng tại thời điểm phát sinh hay chưa.
Thứ tư, hệ thống có phát hiện dấu hiệu bất thường hay không? Các giao dịch diễn ra trong một khoảng thời gian ngắn. Tôi đề nghị ngân hàng kiểm tra liệu hệ thống giám sát có ghi nhận cảnh báo rủi ro, thay đổi thiết bị, đăng nhập bất thường hoặc dấu hiệu đáng ngờ nào khác hay không.
Thứ năm, tiền đã được chuyển đến đâu? Tôi mong muốn được làm rõ kênh thanh toán, đơn vị nhận tiền, thông tin người thụ hưởng trong phạm vi được phép cung cấp và khả năng phối hợp với các tổ chức liên quan để truy vết, ngăn chặn hoặc thu hồi số tiền nếu còn khả năng.
Tôi cho rằng đây là những vấn đề có ý nghĩa lớn đối với an toàn tài khoản ngân hàng số, không chỉ riêng trường hợp của tôi”.
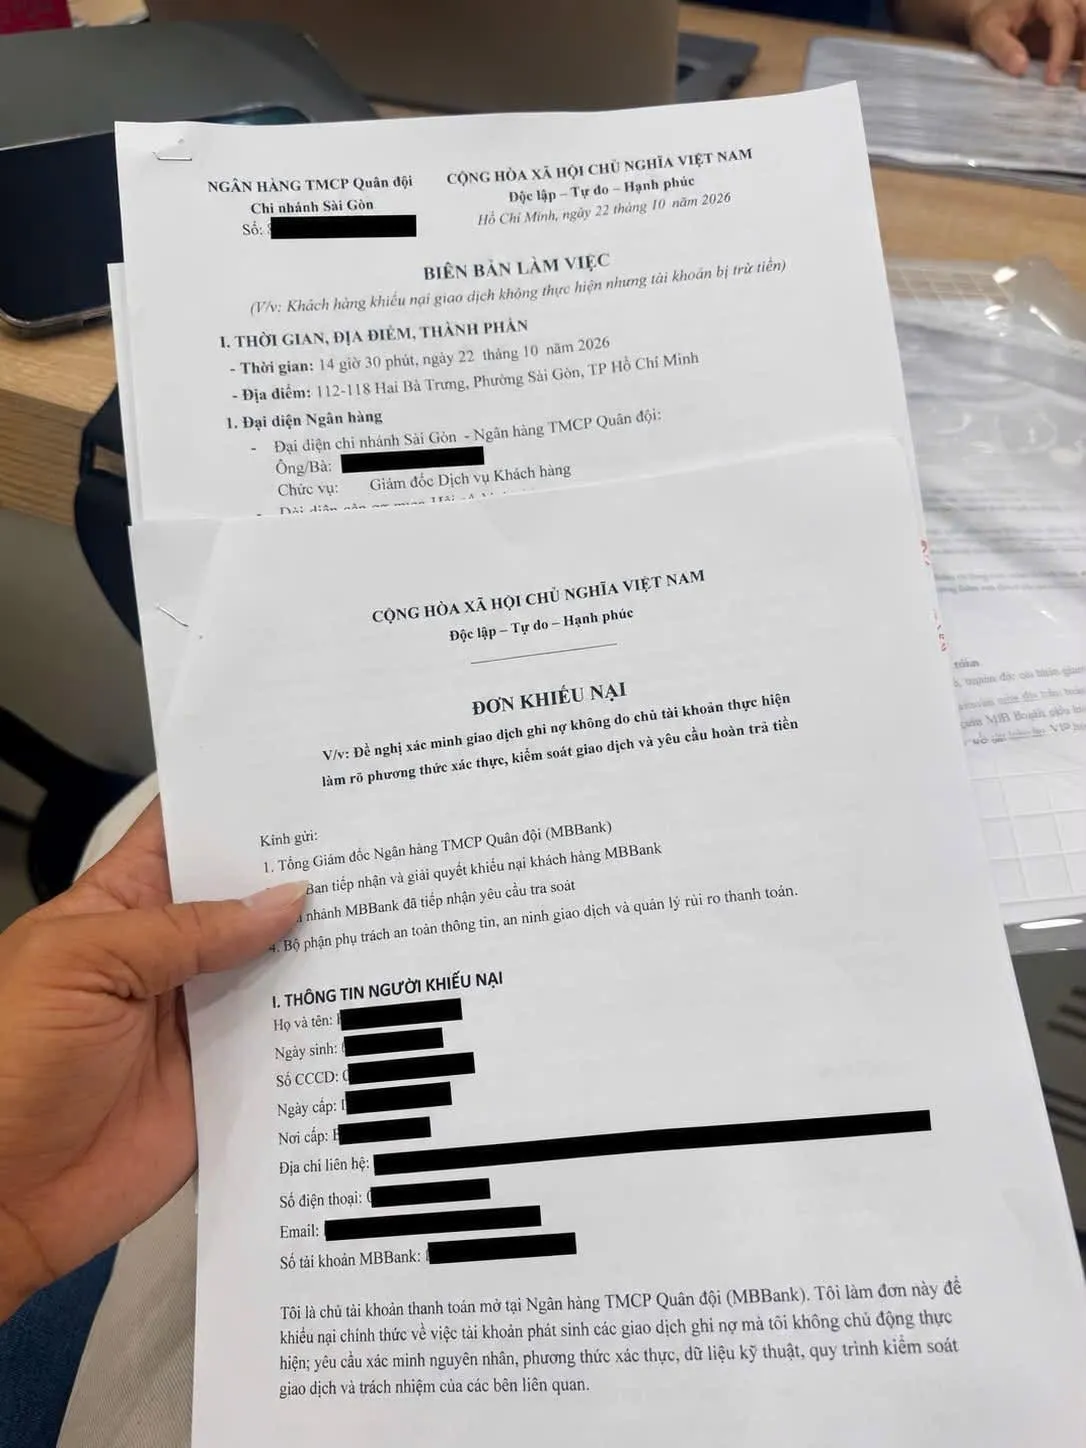
Liên quan tới vụ việc, mới đây, anh P.M.C đã có buổi làm việc với đại diện MBBank tại TP HCM.
Đại diện ngân hàng MBBank khẳng định: “Ngay sau khi nhận được phản ánh của khách hàng, Ngân hàng TMCP Quân đội đã kiểm tra dữ liệu hệ thống đối với toàn bộ các giao dịch khách hàng khiếu nại. Kết quả như sau:
- Các giao dịch được thực hiện qua kênh thanh toán trực tuyến với Napas tại đơn vị chấp nhận thanh toán là BAOKIMWL1 của Công ty CP TMĐT Bảo Kim và được hệ thống ghi nhận thành công.
- Đối với toàn bộ các giao dịch, hệ thống Ngân hàng đã gửi mã xác thực một lần (SMS OTP) tới số điện thoại khách hàng đăng ký với Ngân hàng là 0966xxxxxx.
- Các giao dịch chỉ được hoàn tất sau khi nhập đúng mã xác thực một lần (OTP). Ngân hàng không ghi nhận dấu hiệu lỗi hệ thống hoặc bất thường trong quá trình xử lý giao dịch.
- Thông báo biến động số dư tài khoản của cả 03 giao dịch đã được Ngân hàng gửi qua App tới khách hàng.
- Kết quả kiểm tra giao dịch: Các giao dịch đã được xác thực đúng quy định bằng SMS OTP gửi đến số điện thoại khách hàng đăng ký. Ngân hàng đã xử lý giao dịch theo đúng chỉ dẫn hợp lệ nhận được”.
Trước trả lời nêu trên, anh P.M.C cho rằng, ngân hàng trả lời chung chung và chưa thỏa mãn nội dung mà anh yêu cầu. Anh sẽ tiếp tục làm việc với các bên liên quan, cung cấp hồ sơ cho công an để tìm hiểu ngọn ngành về vụ việc.
“Điều khiến tôi lo lắng không chỉ là số tiền bị mất, mà còn là những câu hỏi chưa được giải đáp về phương thức xác thực giao dịch, cơ chế kiểm soát rủi ro và khả năng hỗ trợ khách hàng khi phát sinh sự cố nghiêm trọng.
Tôi mong muốn vụ việc được làm rõ trên tinh thần khách quan, minh bạch, không quy kết khi chưa có kết luận chính thức, đồng thời góp phần nâng cao an toàn giao dịch và bảo vệ quyền lợi của khách hàng sử dụng dịch vụ ngân hàng số” anh P.M.C nói.
Liên quan tới sự việc nêu trên, chiều ngày 23/10, phản hồi tới phóng viên Tiếp thị và Gia đình, MBBank cho biết: "Hiện nay, đơn vị chuyên trách đang kiểm tra và xử lý thông tin liên quan. Ngay khi có kết quả, MB sẽ chủ động phản hồi trong thời gian sớm nhất".
Tạp chí Tiếp thị và Gia đình kính mong cơ quan có thẩm quyền, MBBank sớm xác minh và công bố các thông tin để cảnh báo, hướng dẫn tạo sự yên tâm tới người tiêu dùng sử dụng dịch vụ tài chính số.