Nếu mua vàng từ lúc giá 18 triệu đồng/chỉ, đây là điều bạn nên làm ngay
Giữa lúc giá thị trường biến động, thay vì vội vàng bán tháo hoặc tiếp tục mua vàng để bình quân giá, bạn nên xem xét 5 yếu tố quan trọng trước khi quyết định.
Vàng đã tăng mạnh, lãi suất gửi tiết kiệm hấp dẫn: Tiền nhàn rỗi lúc này nên đi đâu?
Mỗi tháng mua 1 chỉ hoặc chờ gom đủ tiền 1 cây mới mua vàng: Cách nào có lợi hơn?
Giá vàng biến động mạnh có thể khiến những người mua ở vùng giá cao chịu khoản lỗ đáng kể nếu bán ra. Dù vậy, quyết định giữ hay bán vàng không nên chỉ dựa trên mức chênh lệch giữa giá mua ban đầu và giá hiện tại, mà còn phụ thuộc vào nhu cầu tài chính, mục tiêu tích lũy và khả năng chấp nhận rủi ro.
Tính chính xác số tiền đang lỗ
Điều đầu tiên cần làm là xác định lượng vàng đang sở hữu, loại vàng và tổng số tiền đã bỏ ra.
Chẳng hạn, mua 5 chỉ vàng với giá 18 triệu đồng/chỉ, tổng vốn ban đầu là 90 triệu đồng. Nếu giá thu mua hiện tại chỉ còn 13 triệu đồng/chỉ, số vàng này có thể bán được 65 triệu đồng, tương đương khoản lỗ 25 triệu đồng.
Tuy nhiên, mức lỗ thực tế phải tính theo giá cửa hàng thu mua, không phải giá niêm yết bán ra. Chênh lệch mua - bán, loại vàng và chất lượng vàng đều có thể ảnh hưởng đến số tiền nhận được.
Nếu mua vàng nhiều lần, nên tính giá vốn bình quân để đánh giá chính xác hơn.
Xem lại mục đích mua vàng ban đầu
Mua vàng để tích lũy lâu dài và mua để kiếm lời ngắn hạn là hai chiến lược khác nhau.
Nếu vàng được dành cho kế hoạch mua nhà trong vài năm tới, người sở hữu cần cân nhắc thời điểm sử dụng tiền và khả năng tiếp tục nắm giữ. Ngược lại, nếu mua vàng với mục tiêu đầu tư ngắn hạn, cần đánh giá lại kế hoạch ban đầu và mức thua lỗ có thể chấp nhận.
Việc xác định rõ mục đích sẽ giúp tránh những quyết định cảm tính khi giá vàng tăng hoặc giảm bất ngờ.
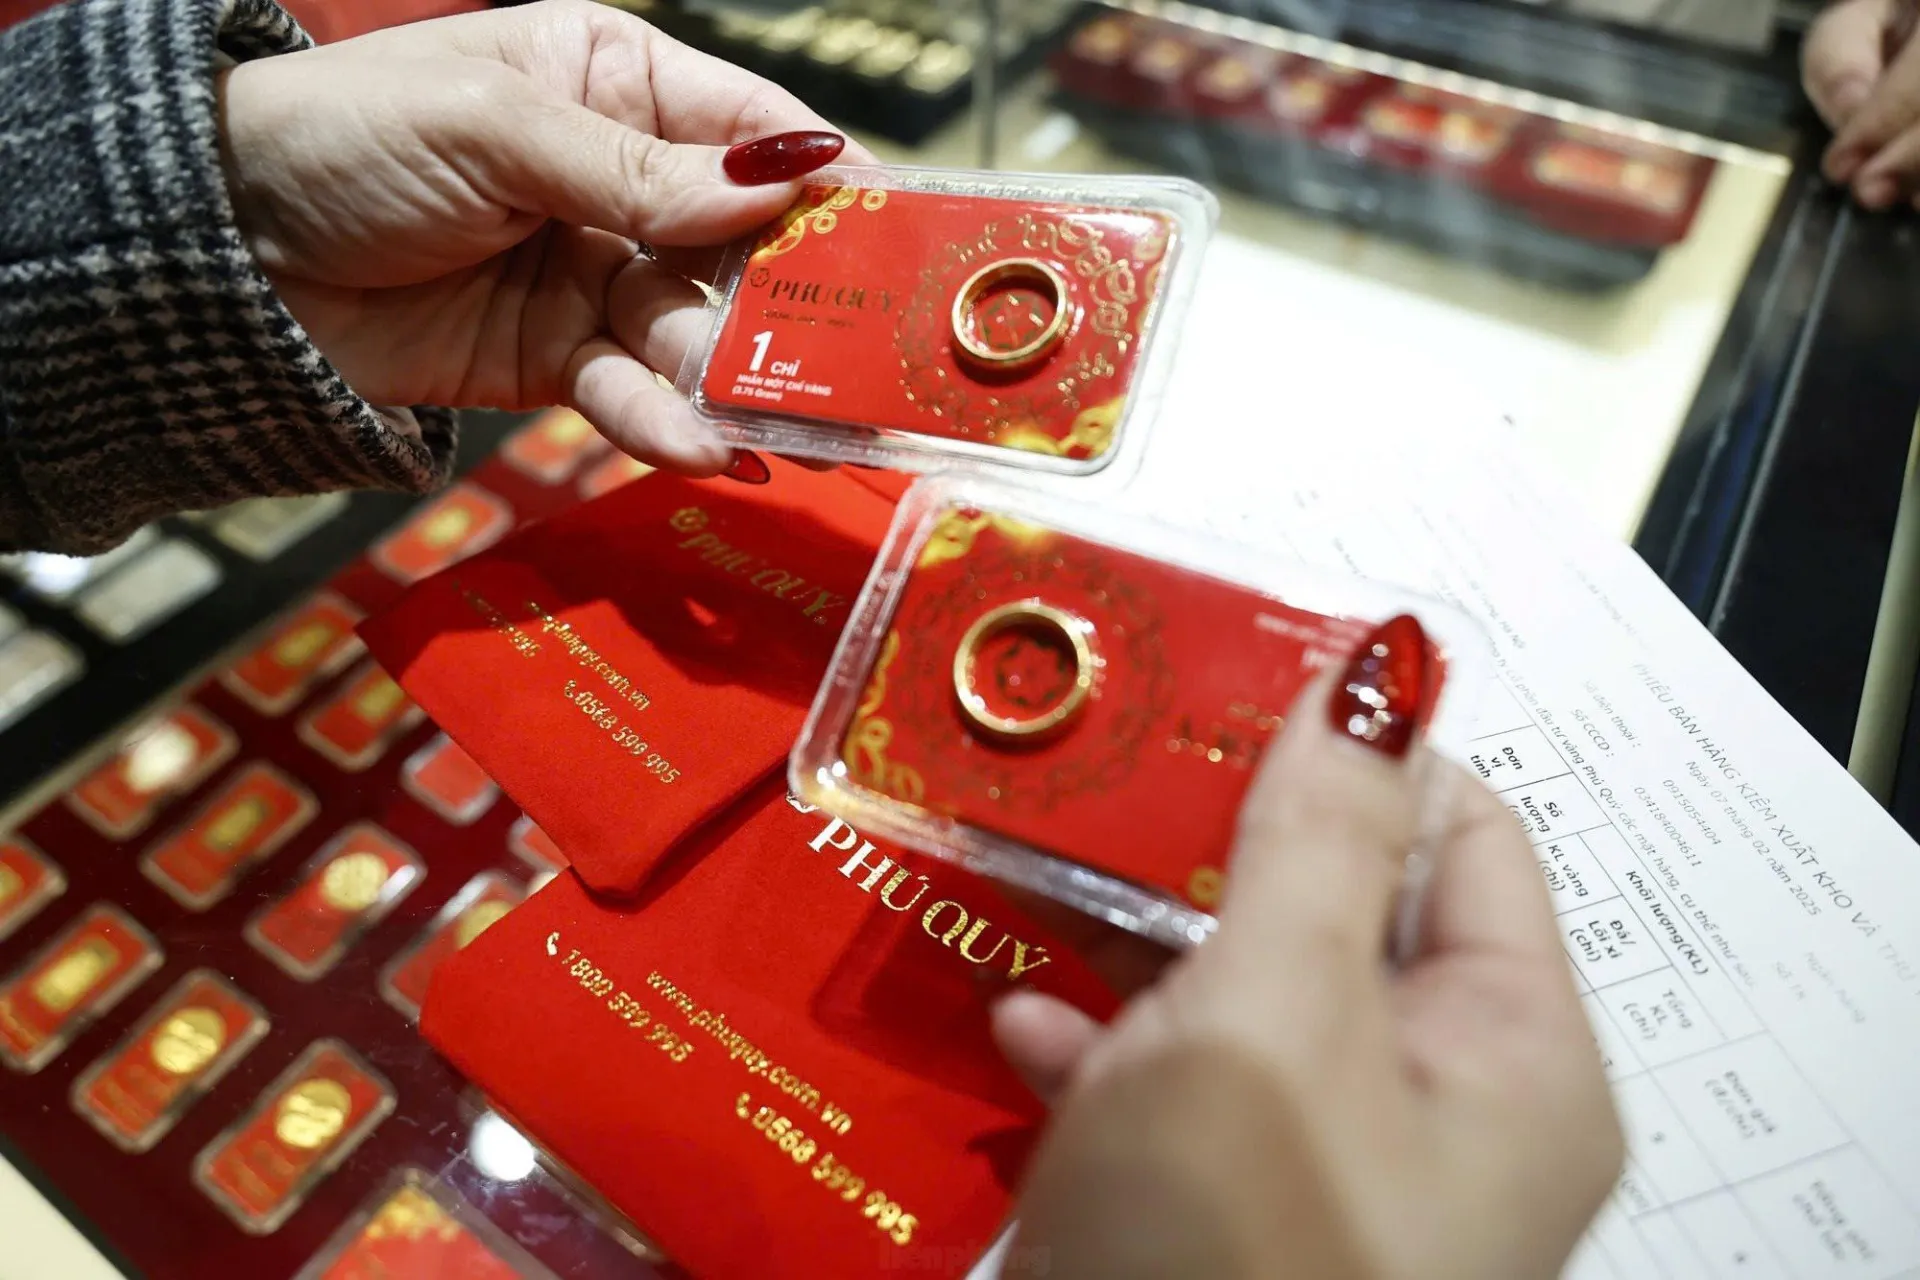
Kiểm tra vàng đang chiếm bao nhiêu trong tổng tài sản
Cùng một khoản lỗ 25 triệu đồng nhưng mức độ ảnh hưởng đến mỗi người có thể rất khác nhau.
Nếu vàng chỉ chiếm tỷ trọng nhỏ trong tổng tài sản, biến động giá có thể chưa ảnh hưởng lớn đến kế hoạch tài chính. Tuy nhiên, nếu phần lớn tiền tiết kiệm đều nằm ở vàng, rủi ro sẽ cao hơn đáng kể.
Người mua nên xem xét lại tiền mặt, tiền gửi ngân hàng, các khoản đầu tư khác và quỹ dự phòng để đánh giá mức độ an toàn tài chính. Việc tập trung quá nhiều tài sản vào một kênh đầu tư có thể khiến người sở hữu bị động khi thị trường biến động.
Xác định thời điểm cần sử dụng tiền
Một yếu tố quan trọng khác là thời gian dự kiến sử dụng khoản tiền đã đầu tư vào vàng.
Nếu sắp cần tiền đóng học phí, mua nhà hoặc giải quyết công việc gia đình, việc tiếp tục giữ vàng có thể khiến kế hoạch tài chính chịu thêm rủi ro nếu giá giảm. Ngược lại, với khoản tích lũy chưa cần sử dụng trong thời gian dài, người sở hữu có thể cân nhắc phương án khác tùy khả năng chịu đựng biến động.
Điều quan trọng là không để khoản đầu tư ảnh hưởng đến những nhu cầu chi tiêu thiết yếu.
Có nên mua thêm vàng để bình quân giá?
Với người thường xuyên mua vàng tích lũy, một lần mua ở mức giá cao chưa phản ánh toàn bộ hiệu quả đầu tư.
Nếu đã mua ở nhiều thời điểm, cần tổng hợp số lượng và giá mua từng lần để tính giá vốn bình quân. Tuy nhiên, việc mua thêm khi giá giảm không đồng nghĩa chắc chắn sẽ có lãi. Giá vàng vẫn có thể tiếp tục biến động, khiến khoản đầu tư chịu thêm rủi ro.
Vì vậy, chỉ nên cân nhắc mua thêm khi có nguồn tiền nhàn rỗi, quỹ dự phòng phù hợp và kế hoạch tích lũy rõ ràng.